예금자보호 한도는 2025년 9월 1일부터 금융회사 한 곳당 1인 1억 원입니다. 그런데 한도를 두 배로 올린 뒤 1년 동안 저축은행 예금은 1.9% 늘었고 새마을금고 예금은 7.0% 줄었습니다. 돈이 2금융권으로 몰릴 거란 예상과 반대였습니다(2026년 8월 말 기준, 다대구 계산).
예금보험공사 안내대로 지금은 원금과 이자를 합쳐 금융회사마다 한 사람당 1억 원까지 돌려받을 수 있습니다. 2001년부터 24년 넘게 5천만 원에 묶여 있던 한도가 처음 올랐습니다.
한도를 올릴 때 가장 많이 나온 걱정은 “금리가 높은 저축은행으로 돈이 쏠린다”는 것이었는데요. 1년이 지난 지금, 숫자는 다른 이야기를 합니다.
한국은행 경제통계시스템(ECOS)에서 업권별 예금 잔액과 은행 예금의 금액별 계좌 수를 받아 다시 계산했습니다.
1. 1억 원은 금융회사별, 사람별로 셉니다
보호 한도는 예금 종류별이나 지점별이 아니라 금융회사 단위입니다. 같은 은행의 정기예금, 적금, 외화예금, 다른 지점 통장을 모두 합쳐 1억 원까지입니다.
다른 금융회사에 맡긴 돈은 따로 셉니다. A은행 1억 원, B저축은행 1억 원이라면 두 곳 모두 전액 보호됩니다.
그 금융회사에서 대출을 받았다면 예금에서 대출금을 먼저 갚은 것으로 치고 남은 금액을 보호합니다. 법인도 예금자 한 명으로 봅니다.
이자는 약정이자와 예금보험공사가 정한 이자 가운데 적은 쪽으로 계산합니다. 2025년 9월 전에 가입한 예금도 한도는 똑같이 1억 원이고, 따로 신청할 필요는 없습니다.
2. 퇴직연금·연금저축·사고보험금은 각각 1억 원까지 따로 보호됩니다
같은 금융회사 안에서도 별도로 계산하는 돈이 세 가지 있습니다. 확정기여형(DC)·개인형(IRP) 퇴직연금과 중소기업퇴직연금기금 가운데 예금으로 굴리는 금액은 합쳐서 1억 원입니다.
연금저축(신탁·보험)과 사고보험금도 각각 1억 원까지입니다. 은행 한 곳에 일반 예금, IRP 예금, 연금저축신탁이 있다면 최대 3억 원까지 보호받는 구조입니다.
별도 한도는 한 번에 생기지 않았습니다. 2015년 2월 DC·IRP가 먼저 분리됐고, 2023년 10월 연금저축과 사고보험금이 더해졌습니다. 연금계좌 세금 혜택은 앞서 다룬 연금저축·IRP 세액공제 글에 정리했습니다.
3. 보호되는 상품, 안 되는 상품
기준은 원금이 보장되느냐입니다. 은행의 보통예금, 정기예금, 적금, 외화예금, 원금보전형 신탁은 보호됩니다. 저축은행의 예·적금과 표지어음, 보험사의 개인 보험계약, 종합금융회사 CMA도 보호 대상입니다.
운용 실적에 따라 돌려받는 돈이 달라지면 빠집니다. 펀드, MMF, ELS·ELB·ELW, 랩어카운트, RP, CD, 금융회사가 발행한 채권이 그렇습니다.
헷갈리기 쉬운 것이 세 가지입니다. 증권사 CMA는 보호되지 않고, 증권 계좌에 주식을 사지 않고 남겨 둔 현금만 보호됩니다. 확정급여형(DB) 퇴직연금은 어느 업권에서든 보호 대상이 아닙니다.
주택청약종합저축도 예금보험 대상이 아닙니다. 대신 주택도시기금으로 정부가 따로 관리합니다. ISA는 계좌 안에 예금처럼 보호되는 상품으로 굴리는 부분만 보호됩니다.
4. 한도를 올린 뒤 1년, 돈은 2금융으로 가지 않았습니다
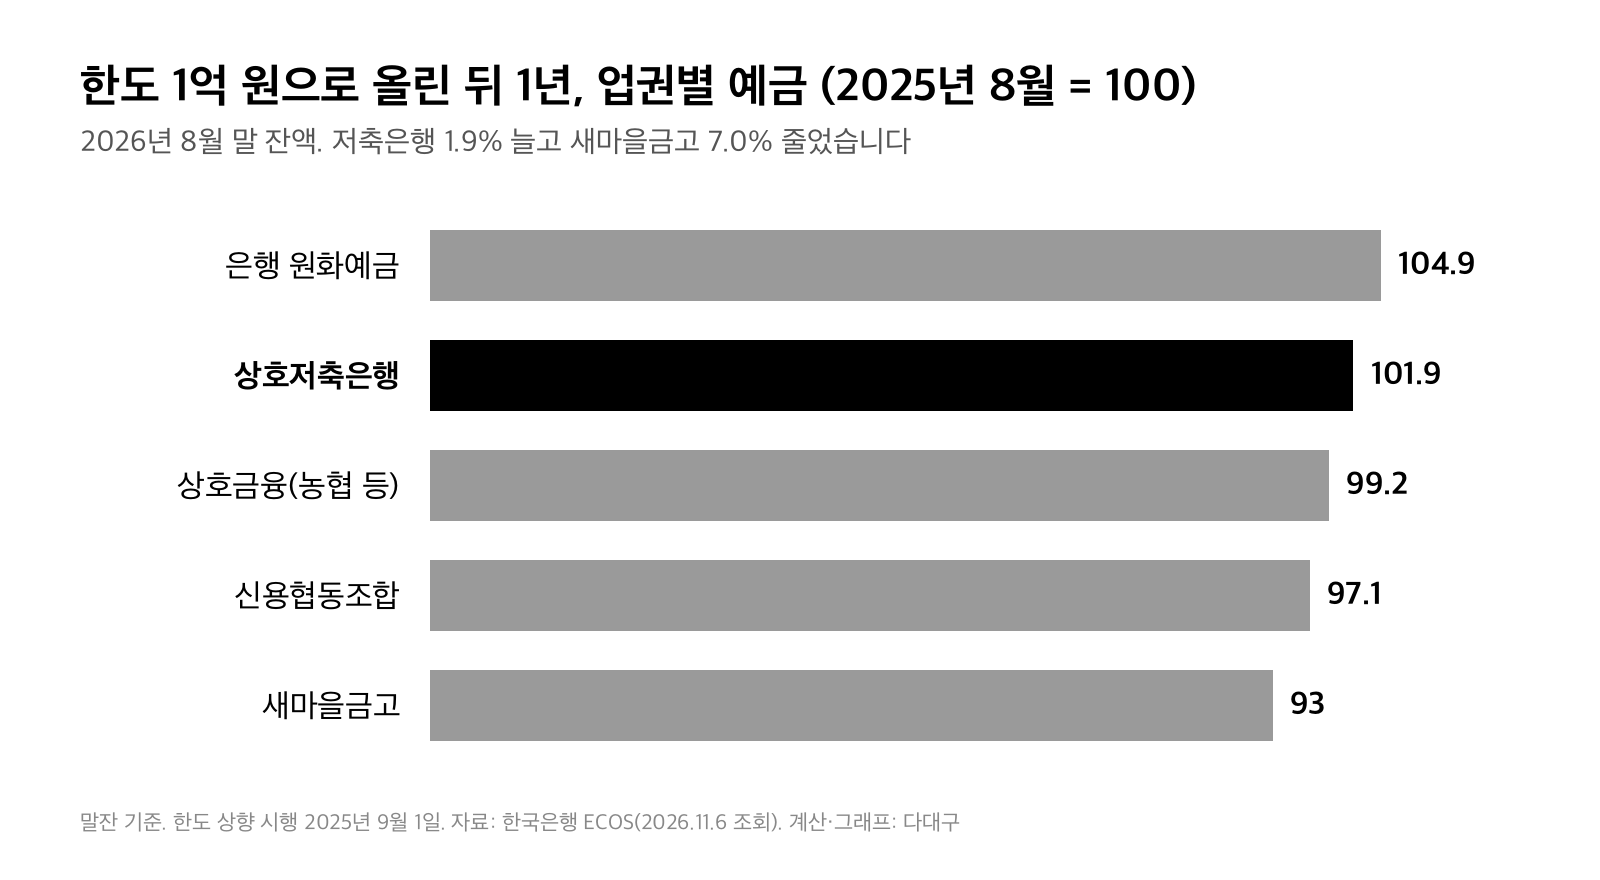
한도 상향 직전인 2025년 8월 말과 2026년 8월 말 잔액을 비교했습니다. 상호저축은행 예금은 102조 4천억 원에서 104조 4천억 원으로 1.9% 늘었습니다.
저축은행도 처음에는 반짝 늘었습니다. 시행 첫 달인 2025년 9월 말 105조 원으로 한 달 새 2조 6천억 원 늘었지만, 12월 말에는 99조 원으로 상향 전보다 낮아졌습니다. 2026년 2월 97조 9천억 원까지 줄었다가 금리가 오른 7월에야 105조 2천억 원으로 돌아왔습니다.
상호금융권은 오히려 줄었습니다. 신용협동조합은 2.9%, 농협·수협 등 상호금융은 0.8%, 새마을금고는 7.0% 줄었습니다. 새마을금고에서만 1년 새 18조 4천억 원이 빠졌습니다.
네 업권을 합치면 1,033조 1천억 원에서 1,008조 4천억 원으로 24조 7천억 원 줄었습니다. 같은 기간 은행 원화예금은 4.9%, 105조 3천억 원 늘었습니다(다대구 계산).
상향 전 1년과는 정반대입니다. 2024년 8월부터 2025년 8월까지는 신협과 상호금융 예금이 각각 4.8%, 4.9% 늘었습니다.
예금 이동에는 금리, 건전성 우려, 대출 규제 같은 여러 요인이 섞여 있습니다. 그래도 저는 이 숫자를 “보호 한도가 1억 원으로 같아지자 금리 차이만으로는 돈이 움직이지 않았다”는 신호로 봅니다. 2026년 들어 은행 예금 금리가 오른 것도 은행 쪽으로 돈을 끌어당겼을 겁니다.
은행 예금 금리가 얼마나 올랐는지는 앞서 다룬 기준금리 글에 계산해 두었습니다.
5. 은행 정기예금 계좌의 96.5%는 원래 1억 원 이하였습니다
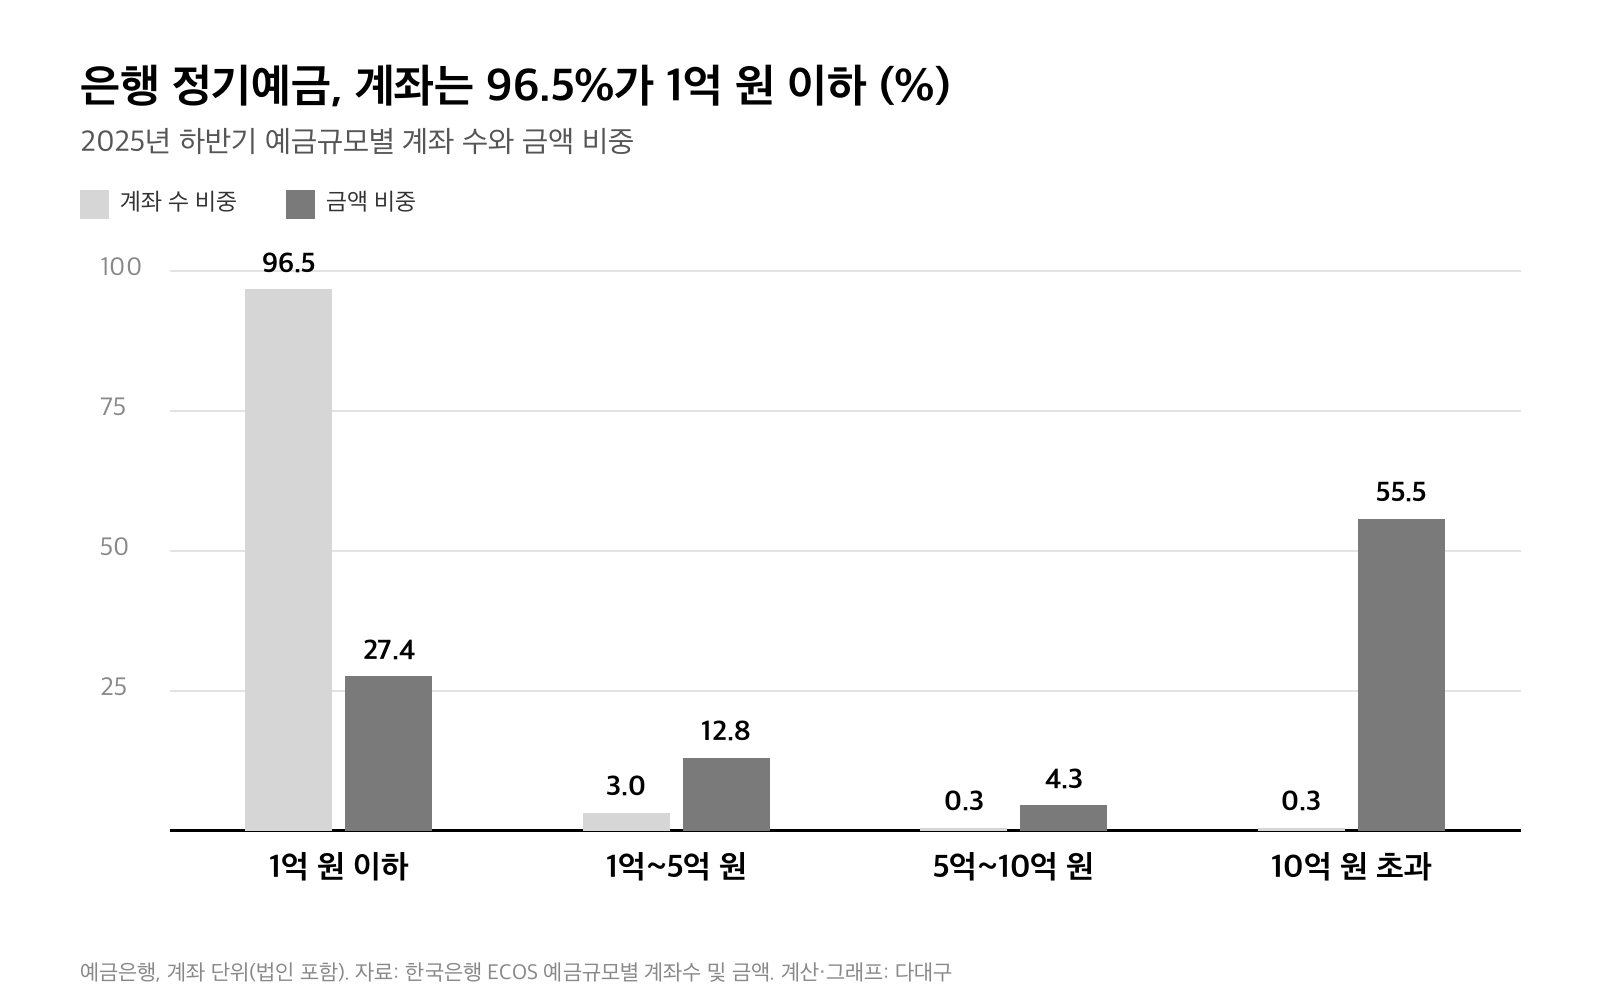
한국은행 예금규모별 통계로 2025년 하반기 은행 정기예금 계좌 2,241만 좌를 나눠 봤습니다. 1억 원 이하 계좌가 2,163만 좌로 96.5%입니다.
금액으로는 다릅니다. 정기예금 1,094조 8천억 원 가운데 1억 원 이하 계좌에 든 돈은 27.4%이고, 10억 원 넘는 계좌가 55.5%를 차지합니다. 큰 계좌 상당수는 법인 자금입니다.
저축예금(입출금 통장)은 계좌의 99.8%가 1억 원 이하입니다. 대부분의 개인에게 1억 원 한도는 사실상 통장 전체를 지키는 선입니다.
다만 이 통계는 사람 단위가 아닌 계좌 단위입니다. 한 사람이 같은 은행에 계좌를 여러 개 두었다면 합쳐서 1억 원이 넘을 수 있으니 금융회사별 합계로 다시 봐야 합니다.
6. 1억 원은 다른 나라와 비교하면
예금보험공사가 2025년 12월 기준으로 정리한 자료에서 한국 한도 1억 원은 1인당 GDP(5,052만 원)의 1.98배입니다.
일본 1,000만 엔(1.95배), 독일 10만 유로(1.88배)와 비슷하고, 미국 25만 달러(2.79배)와 영국 12만 파운드(2.80배)보다는 낮습니다. 캐나다 10만 캐나다달러는 1.31배입니다.
한도의 역사를 보면 1997년 1월 2천만 원으로 시작해 외환위기 때인 1997년 11월부터 1998년 7월까지는 원리금 전액을 보호했습니다. 2001년 1월 5천만 원으로 정한 뒤로는 2025년 8월까지 그대로였습니다.
같은 1인당 GDP로 계산하면 5천만 원은 0.99배였으니, 이번 상향으로 주요국 중간 수준까지 올라온 셈입니다.
7. 내 예금이 보호되는지 확인하는 순서
먼저 금융회사별로 예금, 적금, 외화예금을 모두 더합니다. 그 회사에서 받은 대출이 있다면 빼고 계산합니다.
예를 들어 한 은행에 정기예금 8천만 원, 적금 3천만 원이 있고 같은 은행 대출이 1천만 원 남아 있다고 하면. 예금 합계 1억 1천만 원에서 대출 1천만 원을 먼저 갚은 것으로 치면 남는 돈은 1억 원이고, 이 금액이 보호 기준이 됩니다.
합계가 1억 원을 넘는 곳이 있다면 넘는 만큼을 다른 금융회사로 나누는 방법이 흔히 쓰입니다. 부부나 가족 명의로 나누면 사람마다 따로 1억 원이 적용됩니다.
상품이 보호 대상인지는 통장과 상품설명서의 예금보호 안내 문구로 확인합니다. 예금보험공사 누리집의 ‘보호대상 금융상품 검색’과 ‘예금자 보호금액 모의계산기’로도 찾아볼 수 있고, 고객센터는 1588-0037입니다.
예금보호를 핑계로 돈을 옮기라는 전화나 문자는 의심해야 합니다. 확인은 예금보험공사 누리집이나 고객센터에서 직접 하는 편이 안전합니다.
본문 그래프 2점은 한국은행 경제통계시스템 자료로 다대구가 직접 계산·작성했습니다. 대표 이미지: 다대구 생성 이미지.