2026년 기초연금은 소득인정액이 단독가구 월 247만 원, 부부가구 월 395만 2,000원 이하면 받습니다. 소득인정액은 월급이 아니라 소득에 집·예금을 연 4%로 바꾼 금액을 더한 값입니다. 대도시 집은 1억 3,500만 원을 넘는 부분 1억 원마다 월 33만 3,333원으로 계산됩니다.
대도시에 시가표준액 5억 원 집과 예금 5,000만 원을 가진 65세 단독가구가 있습니다. 월급 250만 원과 국민연금 30만 원을 받습니다. 이 사람의 소득인정액은 255만 4,667원으로, 선정기준액 247만 원을 8만 4,667원 넘어 기초연금을 받지 못합니다.
그런데 집이 4억 원이면 소득인정액은 222만 1,333원으로 내려가 기초연금 대상이 됩니다. 이때 받는 금액도 34만 9,700원이 아니라 24만 8,667원입니다.
2026년 선정기준액 247만 원은 기준중위소득의 96.3%까지 올라왔습니다. 기초연금 누리집의 산정 규정으로 “받을 수 있나”와 “얼마 받나”를 예시 가구에 넣어 계산해 봤습니다(예시 가구는 다대구 가정).
1. 247만 원과 비교하는 것은 월급이 아니라 소득인정액입니다
소득인정액은 소득평가액과 재산의 소득환산액을 더한 값입니다. 2026년 기준으로 이 값이 단독가구 247만 원, 부부가구 395만 2,000원 이하이면 대상입니다. 부부 중 한 사람만 신청해도 부부가구 기준을 씁니다.
일해서 버는 근로소득은 먼저 116만 원을 빼고, 남은 금액의 70%만 소득으로 봅니다. 월급 250만 원이면 93만 8,000원만 잡힙니다. 일용근로, 공공일자리, 자활근로 소득은 아예 넣지 않습니다.
국민연금은 공제 없이 그대로 소득이 됩니다. 이자, 민간 연금보험, 임대소득도 마찬가지입니다. 같은 월 100만 원이라도 월급이면 0원으로, 국민연금이면 100만 원으로 계산됩니다(다대구 계산).
2. 집과 예금은 연 4%로 소득이 됩니다
재산은 기본재산액을 뺀 뒤 연 4%를 곱하고 12로 나눠 월 소득으로 바꿉니다. 기본재산액은 대도시 1억 3,500만 원, 중소도시 8,500만 원, 농어촌 7,250만 원입니다. 광역시의 구와 대구 달성군 같은 도농복합군은 대도시 기준입니다.
금융재산은 가구당 2,000만 원을 빼고, 부채는 재산에서 뺍니다. 집 시가표준액 1억 원은 월 33만 3,333원, 예금 1,000만 원은 월 3만 3,333원의 소득과 같습니다.
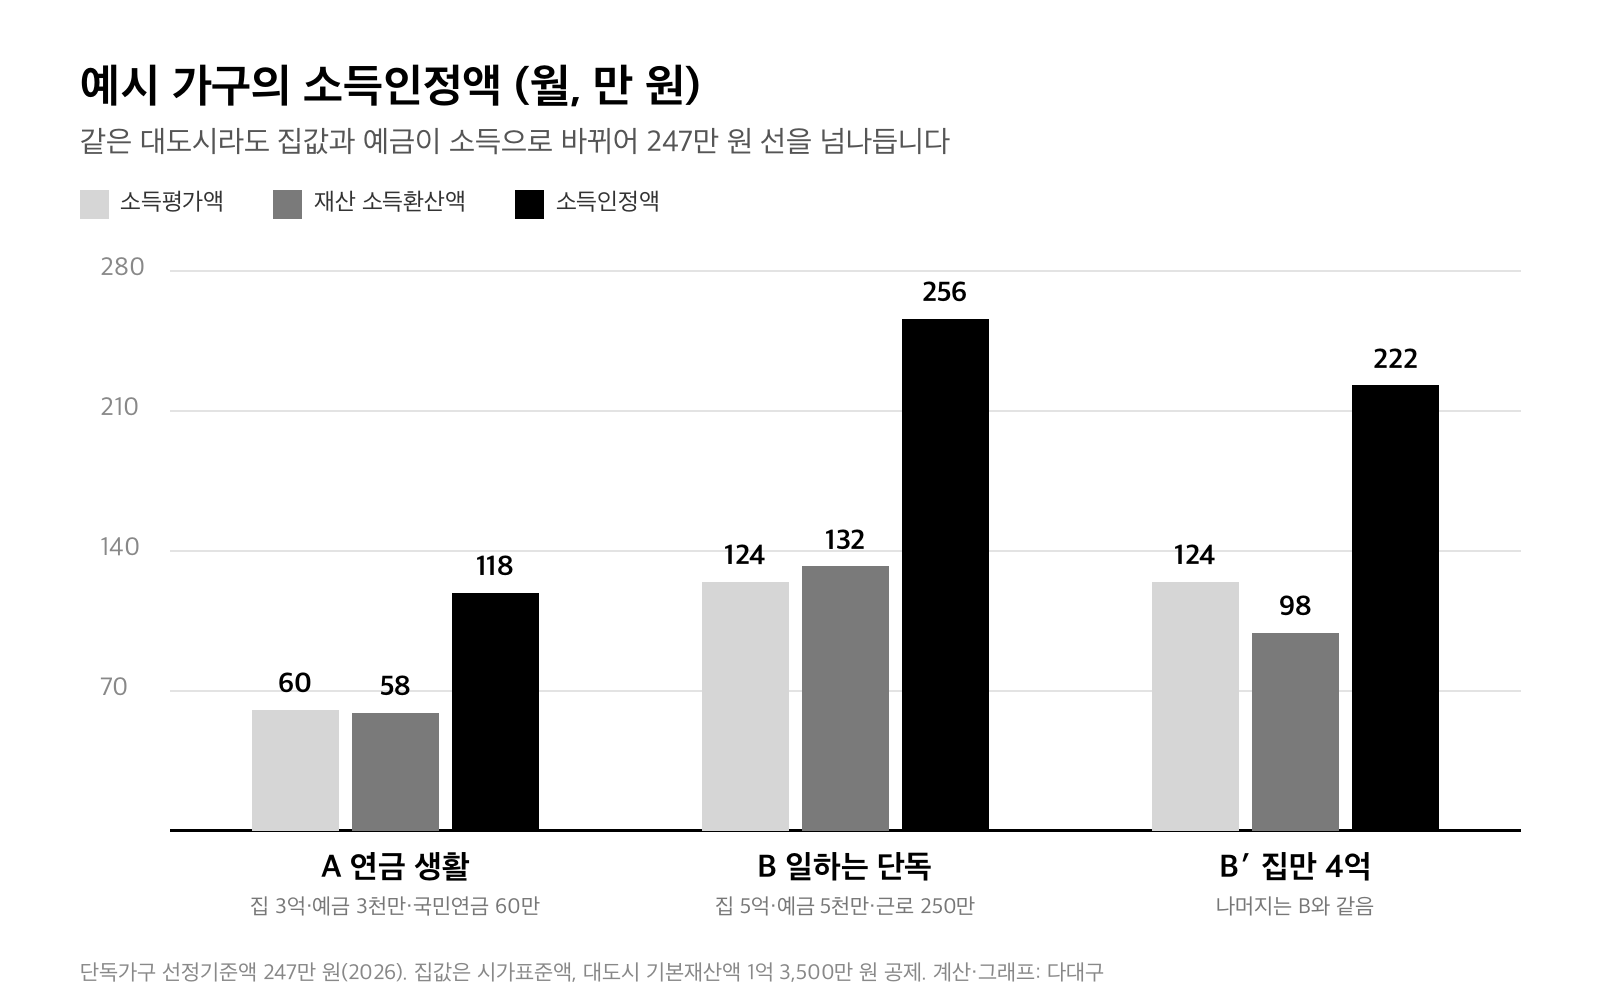
A는 대도시 집 3억 원, 예금 3,000만 원, 국민연금 월 60만 원으로 사는 단독가구입니다. 재산 환산액 58만 3,333원에 국민연금 60만 원을 더하면 118만 3,333원이라 넉넉히 대상입니다.
B는 앞에서 본 일하는 단독가구입니다. 소득평가액 123만 8,000원에 재산 환산액 131만 6,667원이 더해져 기준선을 넘습니다.
저는 이 계산에서 월급보다 집값이 당락을 가른다고 봅니다. 집이 1억 원 낮은 B′는 재산 환산액만 33만 3,333원 줄어 대상이 됩니다.
몇 가지는 공제 없이 들어갑니다. 차량가액 4,000만 원 이상 자동차와 골프·콘도 회원권은 가액 전체를 한 달 소득으로 봅니다. 자녀 명의 시가표준액 6억 원 이상 집에 살면 집값의 연 0.78%, 6억 원 집이면 월 39만 원이 무료임차소득으로 더해집니다.
3. 기준선 가까이에서는 받는 돈이 빠르게 줄어듭니다
기준선 아래라고 34만 9,700원을 다 받지는 않습니다. 소득인정액에 기초연금을 더한 금액이 선정기준액을 넘으면, 넘는 만큼 깎는 소득역전 방지 감액이 있습니다.
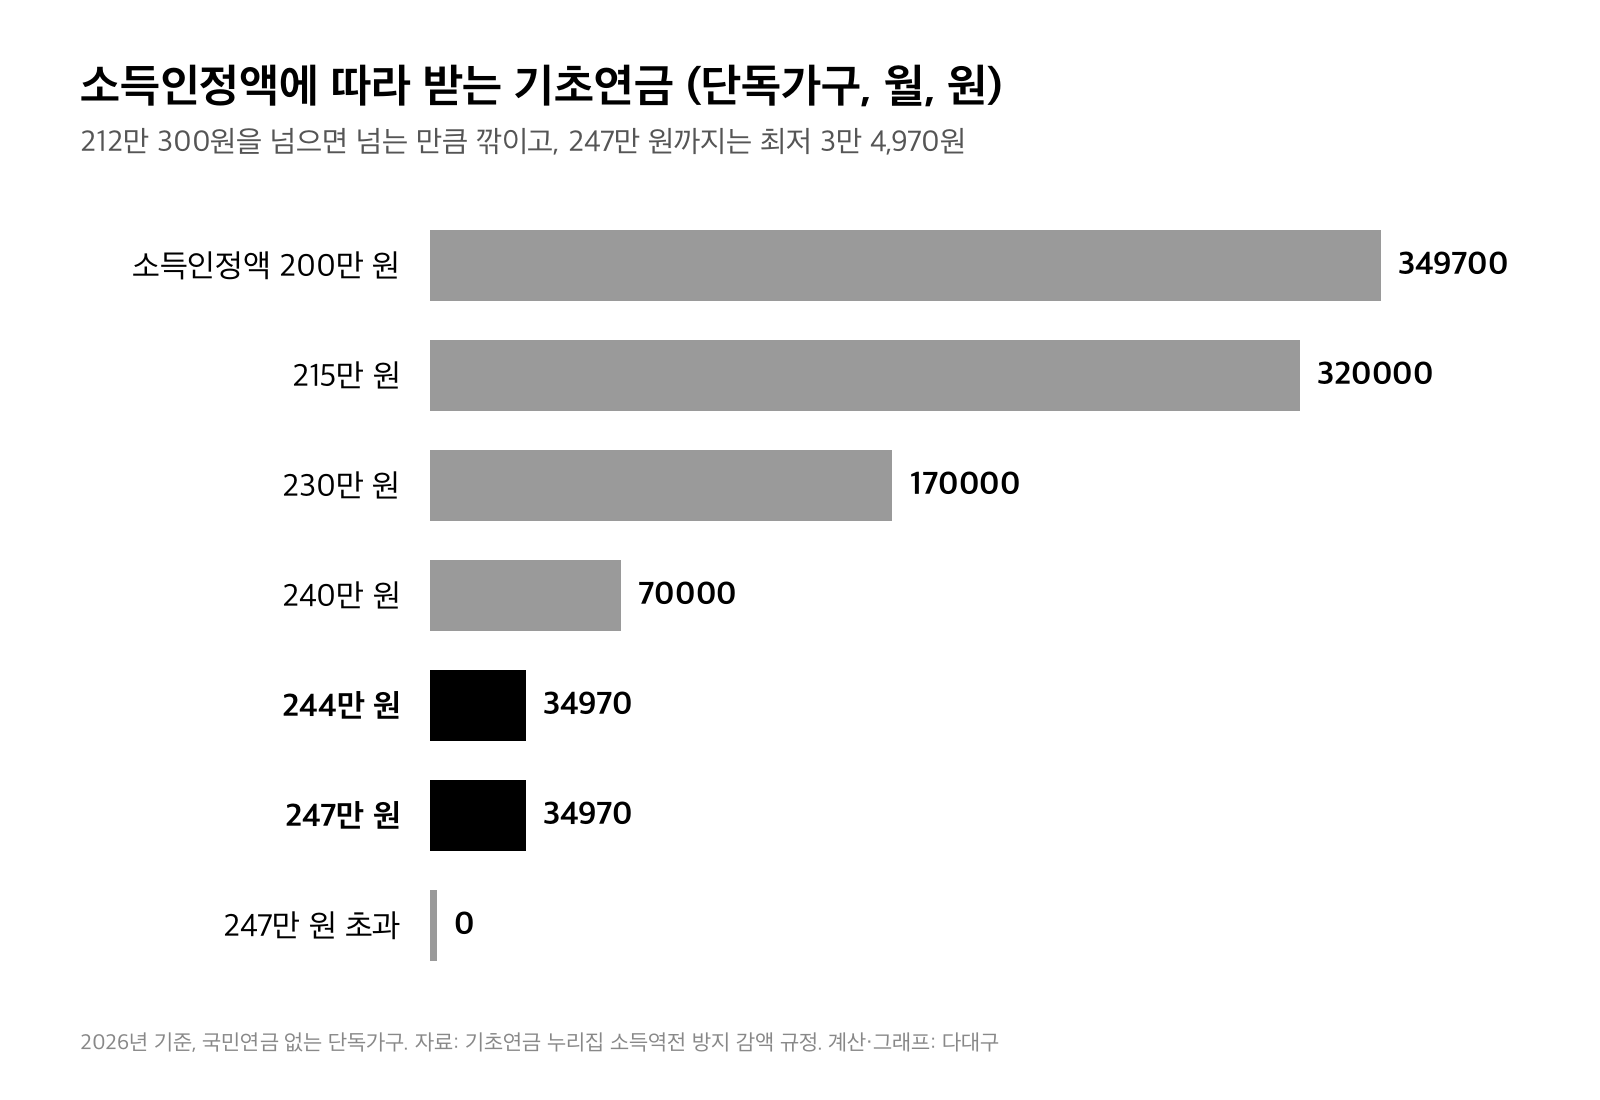
국민연금이 없는 단독가구라면 소득인정액 212만 300원까지는 34만 9,700원을 다 받습니다. 230만 원이면 17만 원, 240만 원이면 7만 원으로 줄어듭니다(다대구 계산).
바닥은 있습니다. 단독가구와 부부 중 한 사람만 받는 가구는 기준연금액의 10%인 3만 4,970원, 부부가 함께 받는 가구는 20%를 최저로 받습니다. 소득인정액 244만 원부터 247만 원까지는 모두 3만 4,970원입니다.
보건복지부 자료로 2025년 9월 수급자의 약 86%는 소득인정액이 150만 원 미만이었습니다. 감액 구간에 드는 사람은 많지 않다는 뜻입니다. 다만 집을 가진 일하는 노인은 이 구간에 걸리기 쉽습니다.
4. 국민연금이 월 52만 4,550원을 넘으면 최대 절반까지 줄어듭니다
국민연금이 없거나 월 52만 4,550원 이하라면 기준연금액 34만 9,700원을 받습니다. 국민연금 유족연금·장애연금 수급자, 기초생활보장 수급자도 같습니다. 52만 4,550원은 기준연금액의 150%이고, 부양가족연금액은 빼고 봅니다.
이 선을 넘으면 두 가지 산식으로 다시 계산합니다. 하나는 “34만 9,700원 − A급여의 3분의 2 + 17만 4,850원”이고, 다른 하나는 “87만 4,250원 − 국민연금 월액”입니다. A급여는 국민연금 가운데 가입자 전체 평균소득과 연동된 몫으로, 가입 기간과 시기마다 다릅니다.
A의 국민연금 60만 원은 기준연금액의 171.6%입니다. 두 번째 산식에 넣으면 27만 4,250원이 나오고(다대구 계산), 첫 번째 산식은 A급여를 알아야 해 국민연금공단(1355)에서 확인해야 합니다. 첫 번째 산식은 괄호 안이 0 아래로 내려가지 않아, 국민연금 수급자의 기초연금은 부부·소득역전 감액 전 기준으로 17만 4,850원 밑으로 떨어지지 않습니다.
부부가 둘 다 받으면 이렇게 계산한 금액에서 각자 20%를 더 깎습니다. 2026년 부부 둘 다 기준연금액이면 34만 9,700원의 80%씩, 합쳐서 55만 9,520원입니다.
5. 신청은 만 65세 생일이 있는 달의 한 달 전부터입니다
기초연금은 신청해야 받습니다. 만 65세 생일이 있는 달의 한 달 전부터 연중 신청할 수 있습니다. 주민센터, 국민연금공단 지사, 복지로 어디서든 되고, 배우자·자녀 같은 친족이 대신 신청해도 됩니다.
온라인 신청은 2026년 10월 30일부터 쉬워졌습니다. 배우자가 문자로 받은 주소에서 바로 금융정보 제공에 동의할 수 있고, 임대차계약서 같은 서류는 신청 뒤에 내도 됩니다. 2025년 신청자 88만 7,431명 가운데 온라인 신청은 3.4%에 그쳤는데, 동의와 서류 단계에서 멈춘 경우가 많았습니다.
신청할 때 ‘수급희망 이력관리’도 함께 해 두는 편이 낫습니다. 탈락해도 5년 동안 1년에 2번 소득·재산을 다시 조사해, 대상이 되면 신청한 것으로 처리합니다. 10월 30일부터는 기초연금 신청 화면에서 클릭 한 번으로 함께 신청됩니다.
2027년에는 금액 구조가 바뀝니다. 4월부터 소득 하위 30%는 38만 원, 30~45%는 35만 9,000원, 45~70%는 35만 원을 받는 정부 개편안이 2027년 예산안에 들어 있고, 기초연금법 개정이 남아 있습니다. 구간별 차이와 국민연금 수령 나이 논의는 앞서 다룬 기초연금 개편안·수령 나이 계산 글에서 따로 계산했습니다.
2027년 4월 21일부터 새로 신청하는 사람은 19세 이후 국내에 5년 이상 살아야 기초연금을 받습니다. 이 내용은 앞서 다룬 군복무 크레딧 개정 글에, 국민연금 보험료율과 소득대체율 변화는 국민연금 개혁 글에 정리해 두었습니다.
본문 그래프 2점은 기초연금 누리집의 산정·감액 규정으로 다대구가 예시 가구를 직접 계산·작성했습니다. 대표 이미지: 다대구 생성 이미지.