젠슨 황 사임이 발표된 11월 12일(미국 시각), 엔비디아 주가는 장 초반 13.1% 떨어진 150.99달러로 시작해 장중 14.3%까지 밀렸다가 4.3% 내린 166.19달러로 마감했습니다. 하루 사이 낙폭의 3분의 2 넘게 되돌아왔습니다.
그런데 이 숫자만 보면 놓치는 게 있습니다. 엔비디아는 사임 발표 전에 이미 많이 빠져 있었고, 창업자 CEO가 물러난 다른 회사들의 1년 뒤는 회사마다 크게 갈렸습니다. 야후 파이낸스 일별 시세로 과거 CEO 퇴진 3건과 엔비디아의 지난 충격을 같은 기준에 놓고 다시 계산했습니다.
1. 젠슨 황 사임, 엔비디아 주가 하락은 10월 말부터 이어졌습니다
엔비디아 주가는 첫 의혹 보도 전날인 10월 28일 215.38달러에서 사임 날 종가 166.19달러까지 22.8% 내렸습니다. 같은 기간 S&P 500은 2.0% 내리는 데 그쳤습니다(다대구 계산).
날짜로 놓으면 이렇습니다. 10월 29일 뉴욕타임스가 젠슨 황의 사생활 의혹을 처음 보도했고, 11월 9일 이사회가 독립 조사를 시작했다고 밝힌 날 주가는 4.27% 내렸습니다. 11월 11일 장 마감 뒤 두 번째 보도가 나오자 시간외 거래에서 9%대 급락이 나왔고, 다음 날 사임이 발표됐습니다.
엔비디아 이사회는 젠슨 황이 CEO와 이사직에서 즉시 물러나고, 후임을 정할 때까지 콜레트 크레스 최고재무책임자(CFO)가 임시 CEO를 맡는다고 발표했습니다. 1993년 회사를 세운 뒤 33년 만입니다.
사임 날 종가 기준 시가총액은 약 4조 130억 달러로 보도됐습니다. 10월 28일 주가로 거꾸로 계산하면 그때 시가총액은 약 5조 2천억 달러였으니, 3주 남짓 사이 1조 2천억 달러 가까이 줄었습니다(4조 130억 달러 × 215.38 ÷ 166.19, 다대구 계산). 10월 6일 고점 239.24달러와 비교하면 30.5% 아래입니다.
2. 엔비디아 주가 폭락, 다른 CEO 퇴진 날과 비교하면
CEO가 갑자기 물러난 날의 주가 하락폭은 애플·인텔·맥도날드 3건 모두 마감 기준 3% 아래였습니다. 엔비디아의 이번 마감 하락 4.34%는 그보다 크지만, 2025년 1월 딥시크 충격 날 16.97%와 비교하면 4분의 1 수준입니다.
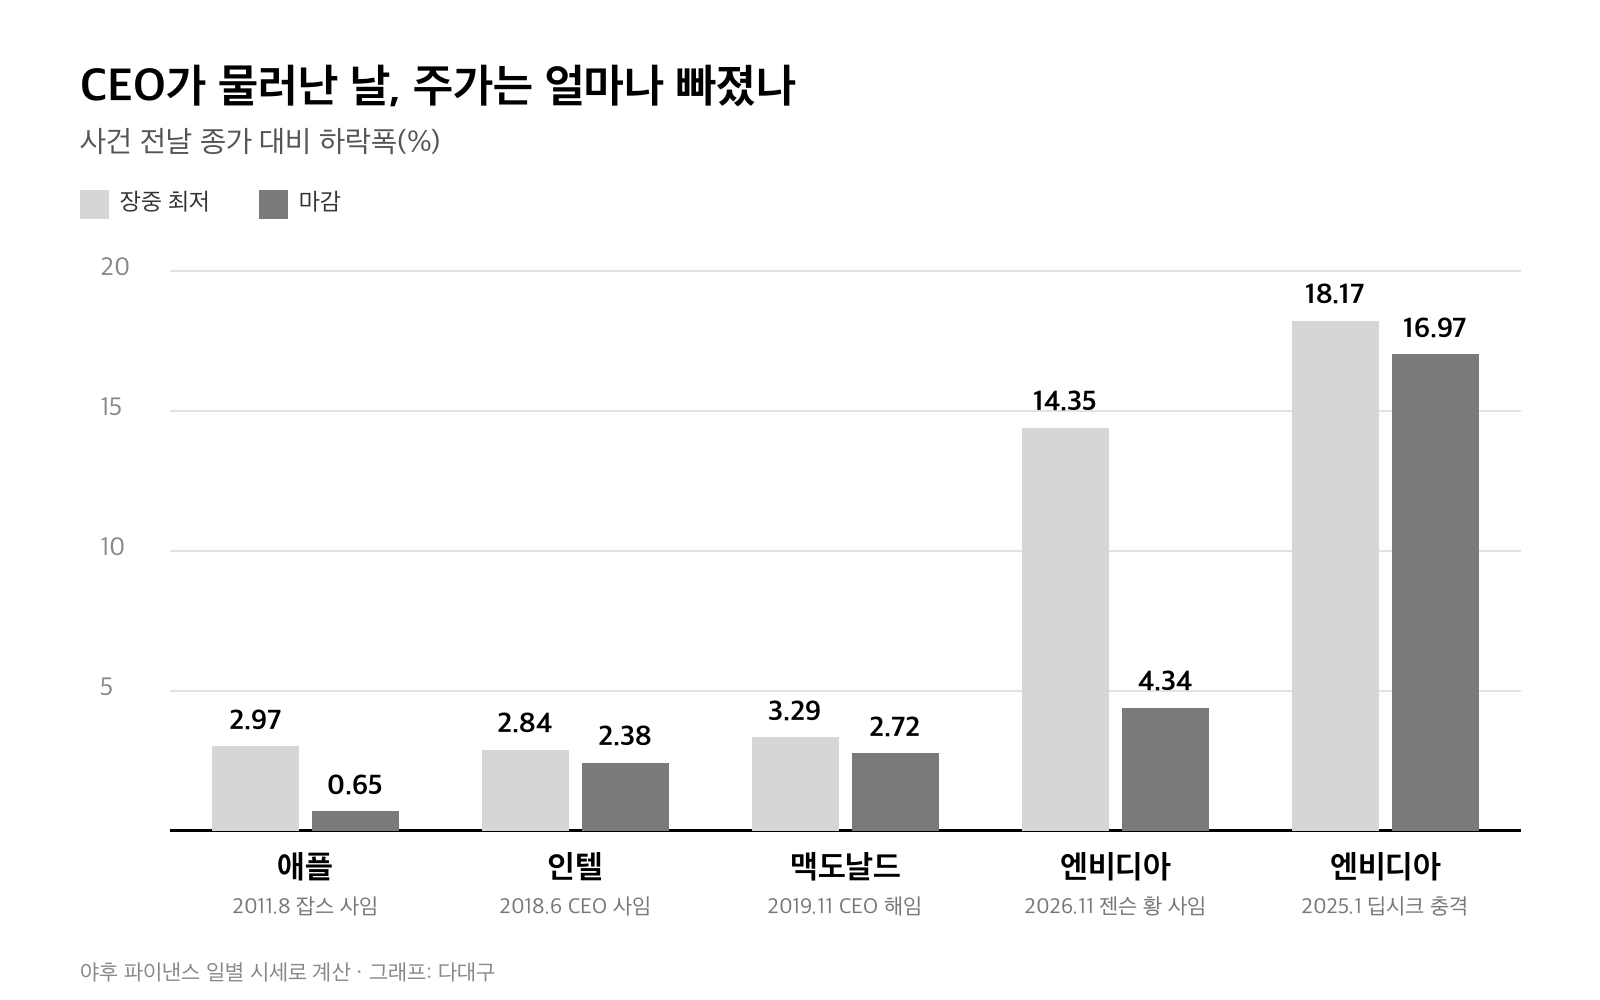
비교한 사례는 이렇습니다. 2011년 8월 스티브 잡스가 애플 CEO에서 물러난 다음 날 애플은 장중 2.97%, 마감 0.65% 내렸습니다. 2018년 6월 인텔 CEO가 직원과의 관계를 금지한 사내 규정 위반으로 사임한 날은 마감 2.38%, 2019년 11월 맥도날드가 같은 이유로 CEO를 해임한 다음 날은 마감 2.72% 하락이었습니다.
한국 시장 연구에서도 하락폭은 비슷했습니다. 심동석 교수가 2000년 경영학연구에 낸 연구는 1993~1997년 CEO 교체를 공시한 상장사 159곳을 분석했는데요.
물러난 CEO가 다른 회사 대표로 가지 않는 문책성 교체는 공시 전후 3일 동안 주가가 시장 대비 0.880%, 공시 뒤 8일까지 1.746% 더 떨어졌습니다.
그런데 공시 뒤 9~30일 구간은 −0.742%로 통계적으로 의미 있는 추가 하락이 아니었습니다. 충격은 대부분 처음 열흘 안에 반영된다는 뜻입니다.
이번 하락이 다른 퇴진보다 컸던 이유는 다른 연구에 단서가 있습니다. 신유진·박정미 연구팀이 2022년 경영학연구에 낸 연구는 2016~2018년 대표를 바꾼 국내 상장사 989건을 봤습니다.
전임 경영자의 성과가 좋았는데 교체된 경우에는 대부분 유의한 음(−)의 반응이, 성과가 나빴던 경우에는 대부분 유의한 반응이 없었습니다. 연구팀은 이를 새 경영자에 대한 불확실성으로 풀이했습니다.
회사를 33년 이끌며 AI 반도체 1등 기업으로 키운 창업자가 물러난 엔비디아가 정확히 그 경우입니다.
3. 1년 뒤 주가는 CEO보다 실적을 따라갔습니다
CEO 퇴진 날 전날 종가를 100으로 놓으면, 1년 뒤 애플은 177.1, 맥도날드는 114.6, 인텔은 91.3이었습니다. 같은 기간 S&P 500은 각각 119.8, 109.9, 106.4였습니다(배당을 포함한 수정 주가, 252거래일 뒤, 다대구 계산).
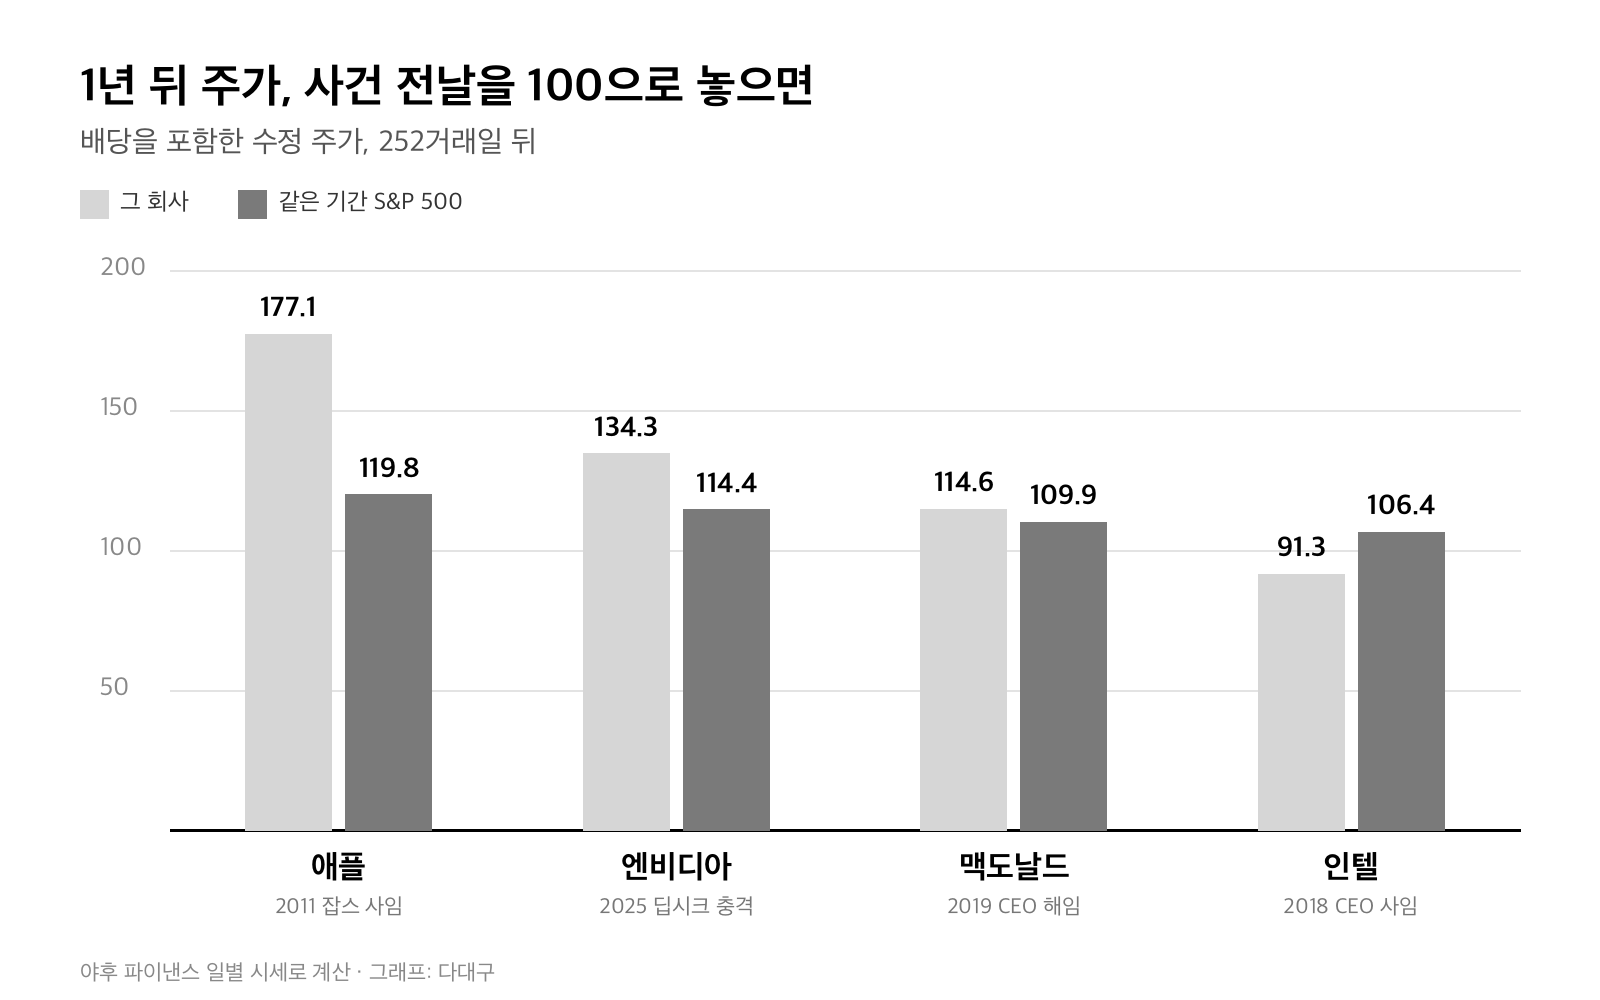
애플은 잡스가 물러난 바로 다음 날 이전 주가를 되찾았고, 맥도날드는 이틀 걸렸습니다. 인텔은 달랐습니다. 사임 전날 종가 53.46달러를 다시 넘기까지 174거래일, 2019년 3월 4일까지 걸렸고 1년 뒤에도 시장보다 15.1%포인트 뒤처졌습니다.
저는 인텔이 갈린 이유를 CEO 공백보다 그 무렵 회사 사정에서 찾아야 한다고 봅니다. 인텔은 당시 차세대 10나노 공정이 계속 늦어지고 있었고, 임시 CEO 체제가 7개월 이어졌습니다.
반대로 애플은 아이폰 판매가 크게 늘던 때였습니다. 같은 CEO 퇴진이어도 1년 뒤 주가는 그다음 실적을 따라갔습니다.
4. 급락 날 산 사람은 어떤 길을 걸었나: 엔비디아 딥시크 충격
엔비디아 자신에게도 비슷한 날이 있었습니다. 중국 딥시크가 값싼 AI 모델을 내놓은 2025년 1월 27일, 엔비디아는 하루에 16.97% 떨어져 118.42달러로 마감했습니다.
그날 종가에 산 사람이 바로 웃은 건 아닙니다. 주가는 그 뒤로도 내려 4월 4일 94.31달러까지 20.4% 더 빠졌습니다. 4월 초 미국 관세 발표로 시장 전체가 흔들린 때가 겹쳤습니다.
충격 전 주가 142.62달러를 되찾은 건 92거래일 뒤인 6월 9일이었습니다.
그 구간을 버틴 뒤의 숫자는 다릅니다. 딥시크 날 종가에서 6개월 뒤에는 48.2%, 1년 뒤에는 61.8% 올라 있었습니다(배당 포함 수정 주가, 다대구 계산).
급락 날 사지 못하는 이유는 대개 더 떨어질까 봐서인데요. 실제로 딥시크 날 산 사람도 두 달 넘게 20% 더 빠지는 구간을 지나야 했습니다.
잘나가던 기업이 사업 밖의 이유로 크게 흔들리면 그 공포만큼 가격이 내려갔다가, 실적이 확인되면서 제자리를 찾는 일이 시장에서 되풀이됩니다.
이번 사임 날 장중 14.3% 하락이 마감 4.3%로 줄어든 것도 그날 공포를 사들인 매수가 그만큼 들어왔다는 뜻이고, 개인 투자자 매수가 몰렸다는 보도도 나왔습니다. 저는 이것이 이번 사임을 읽는 핵심이라고 봅니다. 다만 그 ‘제자리’가 어디인지는 사임이 아니라 실적이 정합니다.
5. 엔비디아 주가 전망, 11월 17일 실적 발표에서 볼 숫자
엔비디아는 예정대로 11월 17일(미국 시각) 2027회계연도 3분기 실적을 발표합니다. 젠슨 황 없이 여는 첫 실적 설명회입니다.
월가는 이미 눈높이를 낮췄습니다. 이번 주 목표주가를 낮춘 곳이 20곳으로 보도됐고, 씨티그룹은 285달러에서 225달러로 내렸습니다. 웨드부시의 댄 아이브스는 젠슨 황이 있는 엔비디아를 주당 300달러, 없는 엔비디아를 225달러로 봤는데, 이 차이 75달러가 시장이 매긴 ‘젠슨 황 프리미엄’ 25%입니다(75 ÷ 300, 다대구 계산).
엔비디아를 들고 있거나 살지 고민 중이라면, 볼 숫자는 17일 실적의 데이터센터 매출과 다음 분기 전망입니다.
하나 더, 딥시크 때처럼 사임 날 종가에서 20.4%가 더 빠진다면 주가는 132달러 안팎입니다(166.19달러 × 0.796, 다대구 계산). 그 가격을 버틸 수 있는지 먼저 계산해 보는 것이 급락 날 공포를 숫자로 바꾸는 방법입니다.
엔비디아 실적을 떠받치는 건 결국 빅테크의 AI 설비투자입니다. 그 흐름은 앞서 다룬 사티아 나델라 범용 기술 글에서 설비투자 2.03배로, AI 연산량이 얼마나 빨리 늘었는지는 무스타파 슐레이만 연산량 1,000배 글에서 계산해 두었습니다.
이 글은 특정 종목의 매수나 매도를 권하지 않습니다. 과거 주가는 앞으로의 수익을 보장하지 않습니다.
참고 논문: 심동석(2000), ‘최고경영자 교체공시와 주가반응’, 경영학연구 29(4) · 신유진·박정미(2022), ‘경영자 구조 변화와 기업가치의 관계: 한국주식시장을 중심으로’, 경영학연구 51(6).
본문 그래프 2점은 야후 파이낸스 일별 시세로 다대구가 직접 계산·작성했습니다. 대표 이미지는 다대구 생성 이미지입니다.