한국은행 기준금리는 2026년 11월 6일 현재 연 3.00%입니다. 그런데 기준금리가 바닥(2.50%)에서 0.50%포인트 오르는 동안, 은행이 새로 내준 고정형 주택담보대출 금리는 1.17%포인트, 1년 정기예금 금리는 1.06%포인트 올랐습니다(2025년 8월→2026년 9월, 다대구 계산).
금융통화위원회는 10월 22일 기준금리를 연 3.00%로 묶었습니다. 위원 7명이 모두 동결에 찬성했고, 올해 마지막 금리 결정 회의는 11월 26일(목)입니다.
기준금리 숫자만 보면 1년 새 0.50%포인트 오른 게 전부인데요. 대출을 새로 받거나 예금을 새로 든 사람이 마주한 금리는 그보다 두 배 가까이 움직였습니다.
한국은행 경제통계시스템(ECOS)에서 은행 신규 취급 금리를 2024년부터 내려받아 기준금리와 같은 구간으로 나눠 비교했습니다.
1. 지금 기준금리는 3.00%, 10월은 7명 전원 동결이었습니다
10월 결정문은 “대내외 위험요인의 전개상황과 두 차례 인상의 파급영향을 점검할 필요가 있다”고 동결 이유를 적었습니다. 7월과 8월에 연달아 올린 효과부터 보겠다는 뜻입니다.
물가는 여전히 높게 봤습니다. 9월 소비자물가 상승률 2.9%, 근원물가 2.8%로 목표 2%를 웃돌았고, 2027년 물가는 8월 전망(소비자물가 2.3%, 근원 2.5%)보다 높아질 것으로 봤습니다.
성장률은 2026년 3.3%, 2027년 2.9%로 잡았던 8월 전망을 상당 폭 웃돌 것으로 내다봤습니다. 수도권 집값과 주택 관련 대출은 금융안정 위험으로 꼽았습니다.
앞으로의 방향은 “추가 인상의 시기와 속도 등을 결정해 나갈 것”이라고 적었습니다. 내릴지를 따지기보다 언제 더 올릴지를 고르고 있다는 뜻입니다.
2. 2년 사이 1.00%포인트 내렸다가 0.50%포인트 올렸습니다
한국은행 기준금리 추이를 보면 2024년 10월 11일 3.50%에서 3.25%로 내린 것을 시작으로 11월 3.00%, 2025년 2월 2.75%, 5월 29일 2.50%까지 네 번 내렸습니다.
그 뒤 1년 넘게 2.50%에 머물다가 2026년 7월 16일 2.75%, 8월 27일 3.00%로 두 번 올렸습니다. 10월 22일에는 3.00%를 그대로 뒀습니다.
2026년 회의는 1월 15일, 2월 26일, 4월 10일, 5월 28일, 7월 16일, 8월 27일, 10월 22일, 11월 26일 여덟 번입니다. 이 가운데 일곱 번이 끝났습니다.
3. 기준금리가 0.50%포인트 오를 때 은행 금리는 두 배 올랐습니다
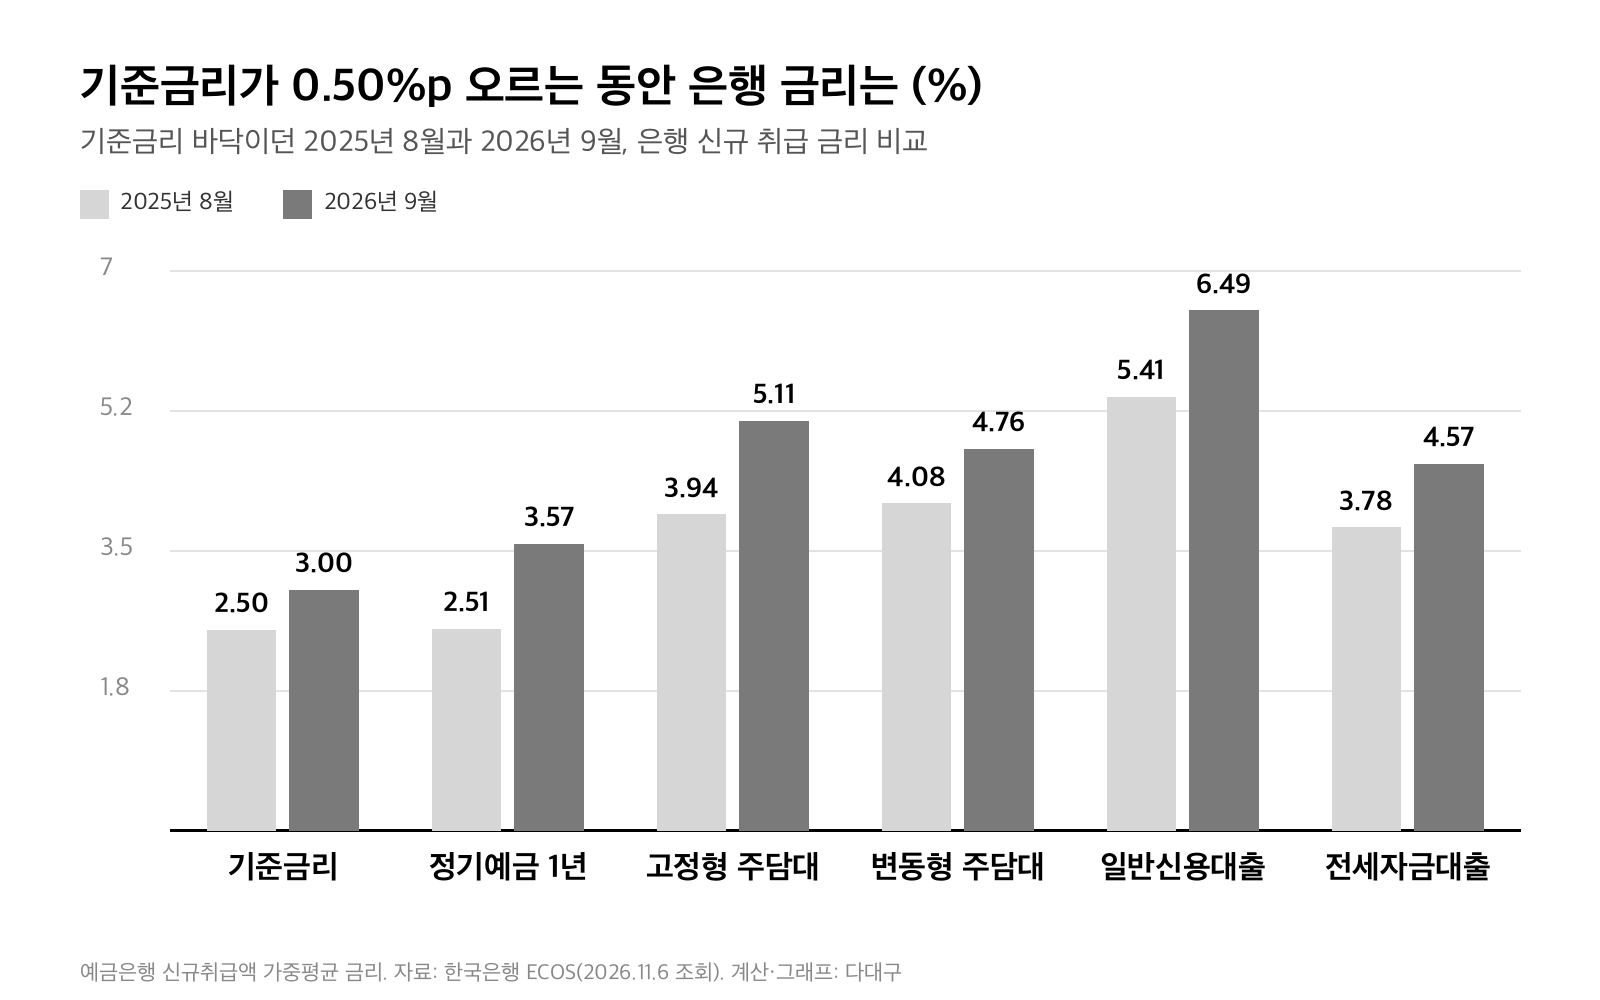
기준금리가 2.50%였던 2025년 8월, 은행이 새로 받은 1년 정기예금 금리는 평균 2.51%였습니다. 2026년 9월에는 3.57%로 1.06%포인트 올랐습니다.
대출은 종류마다 달랐습니다. 고정형 주택담보대출은 3.94%에서 5.11%로, 일반신용대출은 5.41%에서 6.49%로 1%포인트 넘게 올랐습니다. 변동형 주택담보대출은 4.08%에서 4.76%로 0.68%포인트 올랐습니다.
세입자가 많이 쓰는 전세자금대출은 3.78%에서 4.57%로 0.79%포인트 올랐습니다. 가계대출 전체 평균도 4.17%에서 4.96%가 돼 5%에 바짝 다가섰습니다.
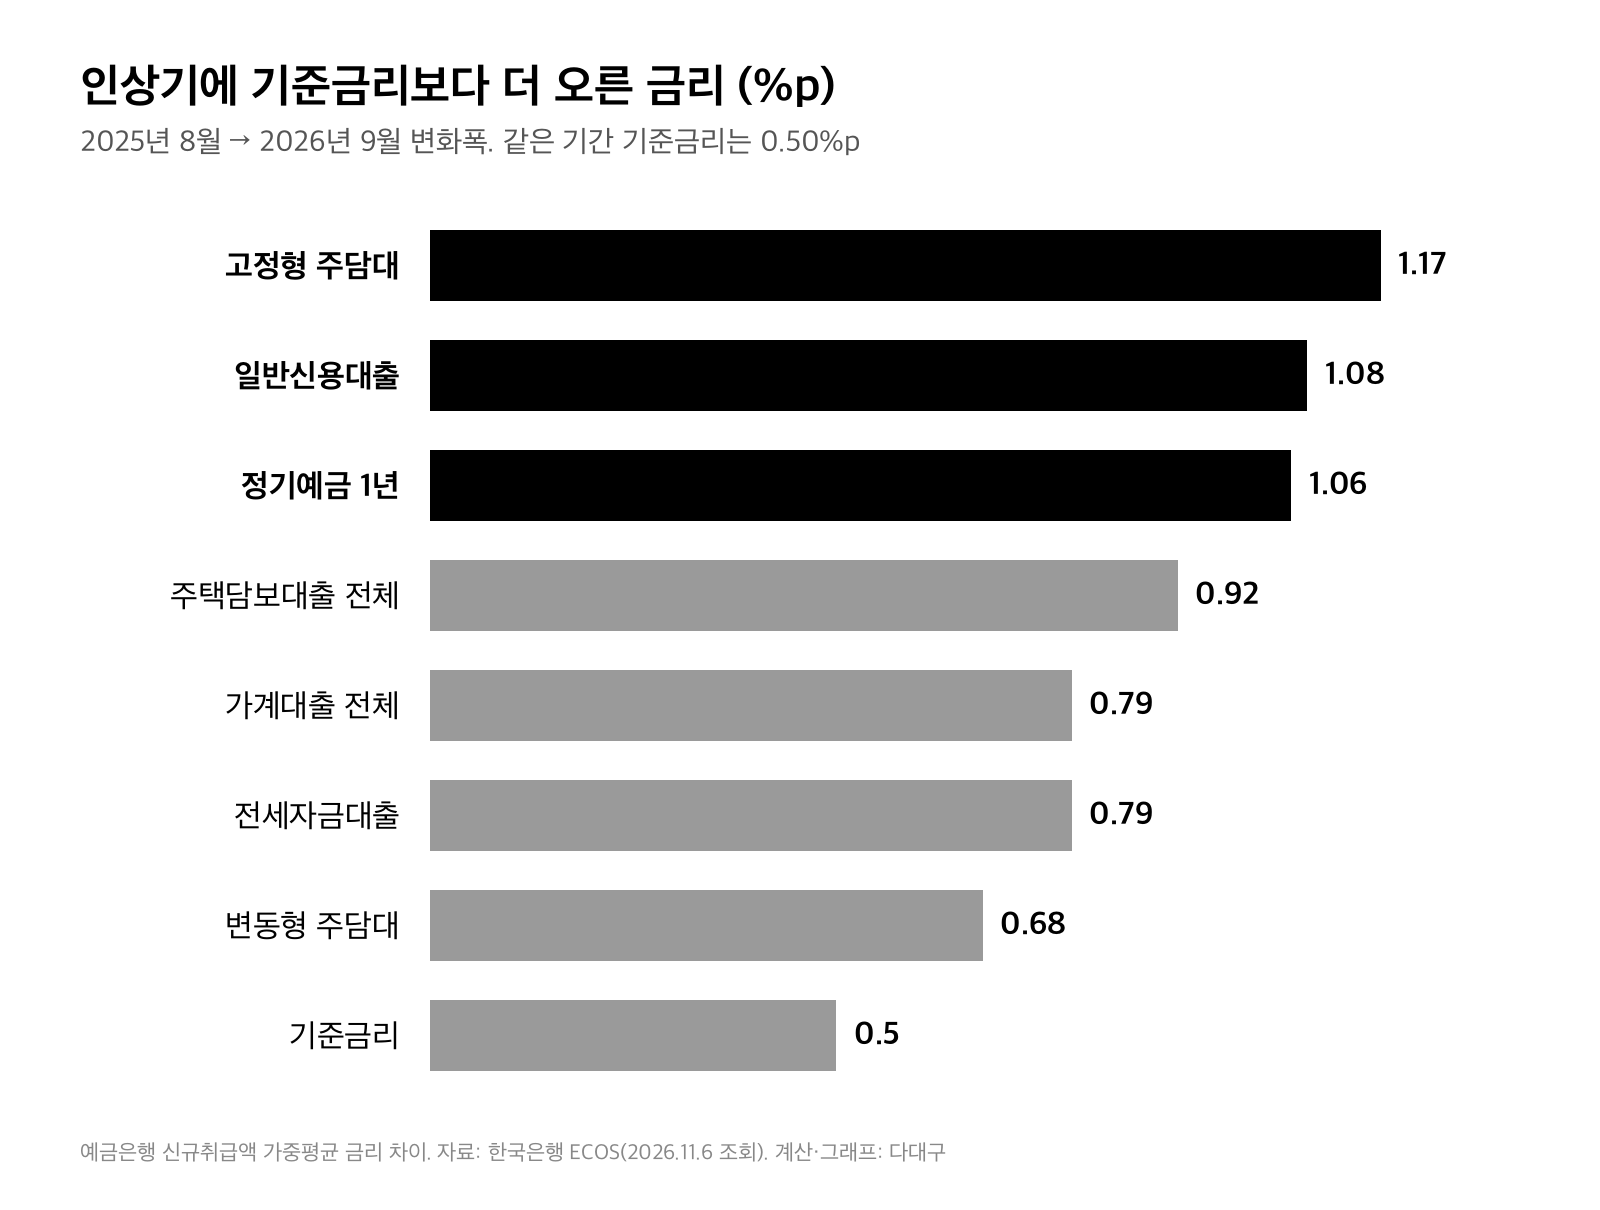
오른 시점도 볼 만합니다. 기준금리가 2.50%로 묶여 있던 2025년 8월부터 2026년 6월까지 정기예금 금리는 이미 0.75%포인트, 주택담보대출은 0.40%포인트 올랐습니다(다대구 계산).
시장이 인상을 미리 반영한 셈입니다. 고정형 대출 금리의 기준이 되는 은행채 같은 시장금리가 기준금리 결정보다 먼저 올라갔기 때문으로 봅니다.
은행연합회가 공시한 9월 신규취급액 기준 코픽스도 3.43%로 한 달 전보다 0.25%포인트 올랐습니다. 변동형 대출 상당수가 이 코픽스를 따라 금리를 다시 매깁니다.
4. 내릴 때는 대출금리가 따라 내려오지 않았습니다
반대 구간도 계산했습니다. 기준금리가 3.50%에서 2.50%로 1.00%포인트 내린 2024년 9월부터 2025년 8월까지입니다.
이 기간 1년 정기예금 금리는 3.39%에서 2.51%로 0.88%포인트 내렸습니다. 그런데 주택담보대출 금리는 3.74%에서 3.96%로 오히려 0.22%포인트 올랐고, 가계대출 전체는 0.06%포인트 내리는 데 그쳤습니다.
그 결과 신규 주택담보대출과 1년 예금 금리의 차이는 2024년 9월 0.35%포인트에서 2025년 8월 1.45%포인트로 벌어졌습니다. 2026년 9월에도 1.31%포인트입니다(다대구 계산).
당시 정부와 금융당국이 가계부채를 줄이려고 은행에 대출 관리를 주문한 영향이 컸을 겁니다. 이유가 무엇이든 대출자 입장에서는 기준금리가 내릴 때 혜택은 작았고, 오를 때 부담은 컸습니다.
저는 앞으로도 대출 금리를 볼 때 기준금리 발표일보다 은행채 금리와 코픽스 공시일을 먼저 보는 편이 맞다고 봅니다. 은행 창구 금리는 이미 그 숫자에 맞춰 움직이고 있습니다.
5. 11월 26일 금통위, 시장은 인상 쪽을 더 많이 봅니다
머니투데이가 10월 22일 경제·채권 전문가 11명에게 물었을 때, 11명 모두 10월 동결을 예상했습니다. 이 가운데 8명은 11월에 3.25%로 올릴 것으로 봤고, 9명은 이번 인상기의 마지막 금리를 3.50%로 예상했습니다.
그 사이 판단 재료가 더 나왔습니다. 앞서 다룬 10월 소비자물가 글처럼 10월 물가는 2.8%였고, 1년 새 2% 넘게 오른 품목이 장바구니의 절반을 넘었습니다.
10월 회의 의사록은 아직 올라오지 않았습니다. 한국은행은 회의 2주가 지난 뒤 첫 화요일에 의사록을 공개하는데, 이 기준이면 11월 10일께입니다. 위원마다 인상 시기를 어떻게 보는지 여기서 드러납니다.
은행 신규 금리 10월분은 11월 말에 공표됩니다. 11월 결정과 함께 보면 시장이 이미 얼마나 반영했는지 가늠할 수 있습니다.
6. 대출과 예금이 있다면 이렇게 확인하세요
대출 1억 원 기준으로 금리 1%포인트는 1년 이자 100만 원입니다. 고정형 주택담보대출 신규 금리가 3.94%에서 5.11%로 오른 차이는 1억 원당 연 117만 원입니다(단순 이자, 다대구 계산).
변동금리 대출은 기준금리가 바뀐 날 바로 오르지 않습니다. 대출 약정서에서 기준이 되는 금리(코픽스, 은행채 등)와 금리 변경 주기(3개월, 6개월 등)를 먼저 확인하세요.
흔히 쓰는 방법은 금리인하요구권입니다. 취업, 승진, 연봉 인상, 신용점수 상승처럼 신용 상태가 좋아졌다면 은행 앱이나 지점에서 금리를 낮춰 달라고 요구할 수 있습니다.
예금자에게는 반가운 숫자입니다. 2026년 9월 1년 정기예금 신규 금리 3.57%는 2024년 5월(3.61%) 이후 가장 높습니다. 같은 달 정기적금 평균은 3.15%였습니다.
이미 가입한 정기예금은 만기까지 약정 금리가 그대로입니다. 만기가 다가온다면 새 금리를 비교해 다시 넣을 곳을 고르면 됩니다.
고정형과 변동형 사이에서 고민한다면 지금은 고정형 신규 금리(5.11%)가 변동형(4.76%)보다 0.35%포인트 높습니다. 2025년 8월에는 고정형이 0.14%포인트 낮았는데, 1년 사이 순서가 뒤집혔습니다(다대구 계산).
결정 당일 결과는 한국은행 누리집 첫 화면과 ‘통화정책방향 결정회의’ 메뉴의 결정문에서 바로 볼 수 있습니다.
본문 그래프 2점은 한국은행 경제통계시스템 금리 자료로 다대구가 직접 계산·작성했습니다. 대표 이미지: 다대구 생성 이미지.