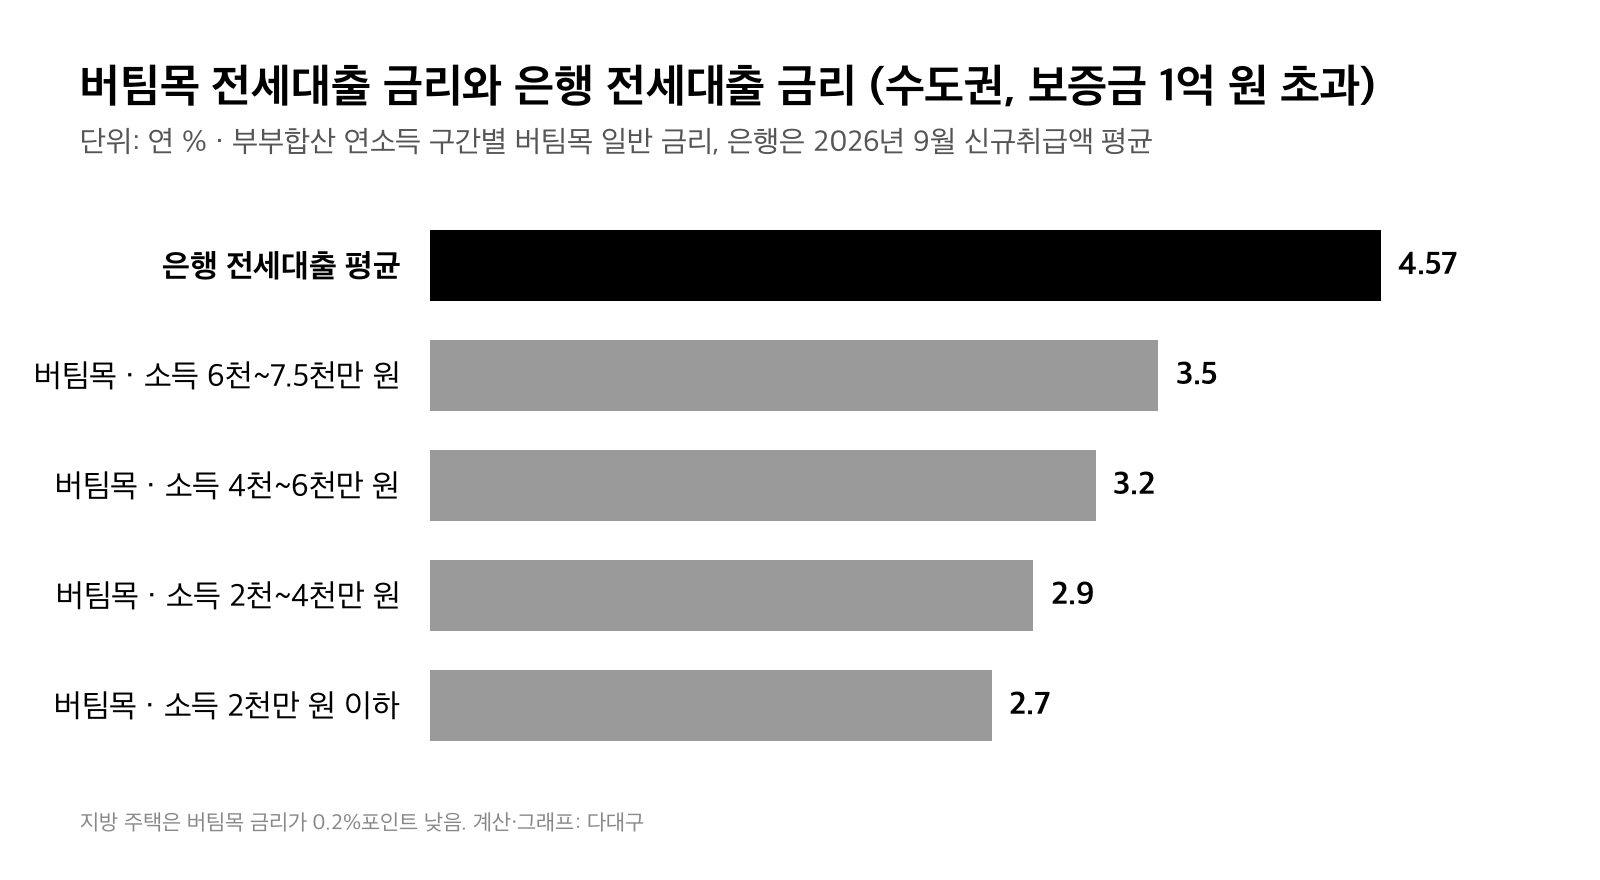
버팀목 전세자금대출 금리는 수도권 기준 연 2.5~3.5%입니다. 한국은행이 집계한 2026년 9월 은행 전세대출 평균 금리는 연 4.57%라, 같은 돈을 빌려도 버팀목이 1.07~2.07%포인트 쌉니다.
그런데 이 대출을 새로 받은 사람은 2025년 12만 4,959건으로 1년 전보다 42.1% 줄었습니다. 금리가 싼데 이용이 줄어든 이유는 한도와 보증금 상한에 있는데요. 주택도시기금 누리집의 현재 조건으로 이자 차이와 한도를 다대구가 직접 계산했습니다.
1. 버팀목 전세자금대출 금리, 은행보다 최대 2.07%포인트 낮습니다
버팀목 금리는 부부합산 연소득과 보증금으로 정해집니다. 수도권에서 보증금이 1억 원을 넘으면 소득 2천만 원 이하는 연 2.7%, 2천만~4천만 원은 2.9%, 4천만~6천만 원은 3.2%, 6천만~7.5천만 원은 3.5%입니다.
대상 주택이 수도권 밖이면 표의 금리에서 0.2%포인트를 뺍니다. 2025년 3월 24일 수도권만 0.2%포인트 올리면서 지방은 그대로 둔 결과입니다.
우대금리도 있습니다. 자녀가 1명이면 0.3%포인트, 2명이면 0.5%포인트, 3명 이상이면 0.7%포인트를 깎아 주고, 기초생활수급·차상위·한부모 가구는 1.0%포인트입니다. 다만 우대는 합쳐서 0.5%포인트까지이고(다자녀 0.7%포인트, 수급·한부모 1.0%포인트는 예외), 최종 금리는 연 1.0% 밑으로 내려가지 않습니다.
2. 1억 2천만 원을 빌리면 1년 이자가 128만~224만 원 차이 납니다
수도권 일반 가구의 버팀목 한도는 1억 2천만 원입니다. 이 금액을 은행 평균 금리 4.57%로 빌리면 1년 이자는 548만 4천 원입니다(다대구 계산).
같은 돈을 버팀목으로 빌리면 소득 4천만~6천만 원 가구(연 3.2%)의 이자는 384만 원이라 1년에 164만 4천 원, 한 달에 약 13만 7천 원이 줄어듭니다. 소득 2천만 원 이하(연 2.7%)는 1년 224만 4천 원, 소득 6천만~7.5천만 원(연 3.5%)도 128만 4천 원을 아낍니다.
자녀 2명 우대 0.5%포인트를 받는 소득 4천만~6천만 원 가구라면 금리가 연 2.7%가 되어, 아끼는 돈이 1년 224만 4천 원으로 늘어납니다. 버팀목은 2년 단위로 최장 10년까지 연장되니, 같은 조건을 유지하면 이 차이가 해마다 쌓입니다.
3. 서울 중위 전세 4억 2,500만 원은 일반 가구 상한을 넘습니다
금리보다 먼저 걸리는 건 보증금 상한입니다. 일반 가구는 수도권 3억 원, 지방 2억 원까지의 집만 대상이고, 신혼부부와 2자녀 이상 가구는 수도권 4억 원, 지방 3억 원입니다.
KB 시세로 서울 주택 중위 전세가격은 2026년 8월 4억 2,500만 원입니다. 서울에서 가운데 가격대 전셋집은 일반 가구라면 버팀목 대상에서 아예 빠지고, 신혼부부 상한 4억 원으로도 닿지 않습니다.
대상에 들어가도 한도가 보증금을 다 덮지는 못합니다. 일반 가구 한도는 수도권 1억 2천만 원·지방 8천만 원이고 보증금의 70%까지입니다. 수도권 3억 원짜리 전세라면 버팀목으로 1억 2천만 원, 보증금의 40%만 빌리고 나머지 1억 8천만 원은 따로 마련해야 합니다(다대구 계산).
신혼부부 전용은 수도권 2억 5천만 원·지방 1억 6천만 원(보증금의 80%), 청년 전용은 1억 5천만 원(만 25세 미만 단독세대주 1억 2천만 원)입니다. 이 한도들은 2025년 6월 28일 계약분부터 줄었고, 그 전에는 신혼부부 수도권 3억 원, 청년 2억 원이었습니다.
4. 이용이 1년 새 42% 줄어든 이유
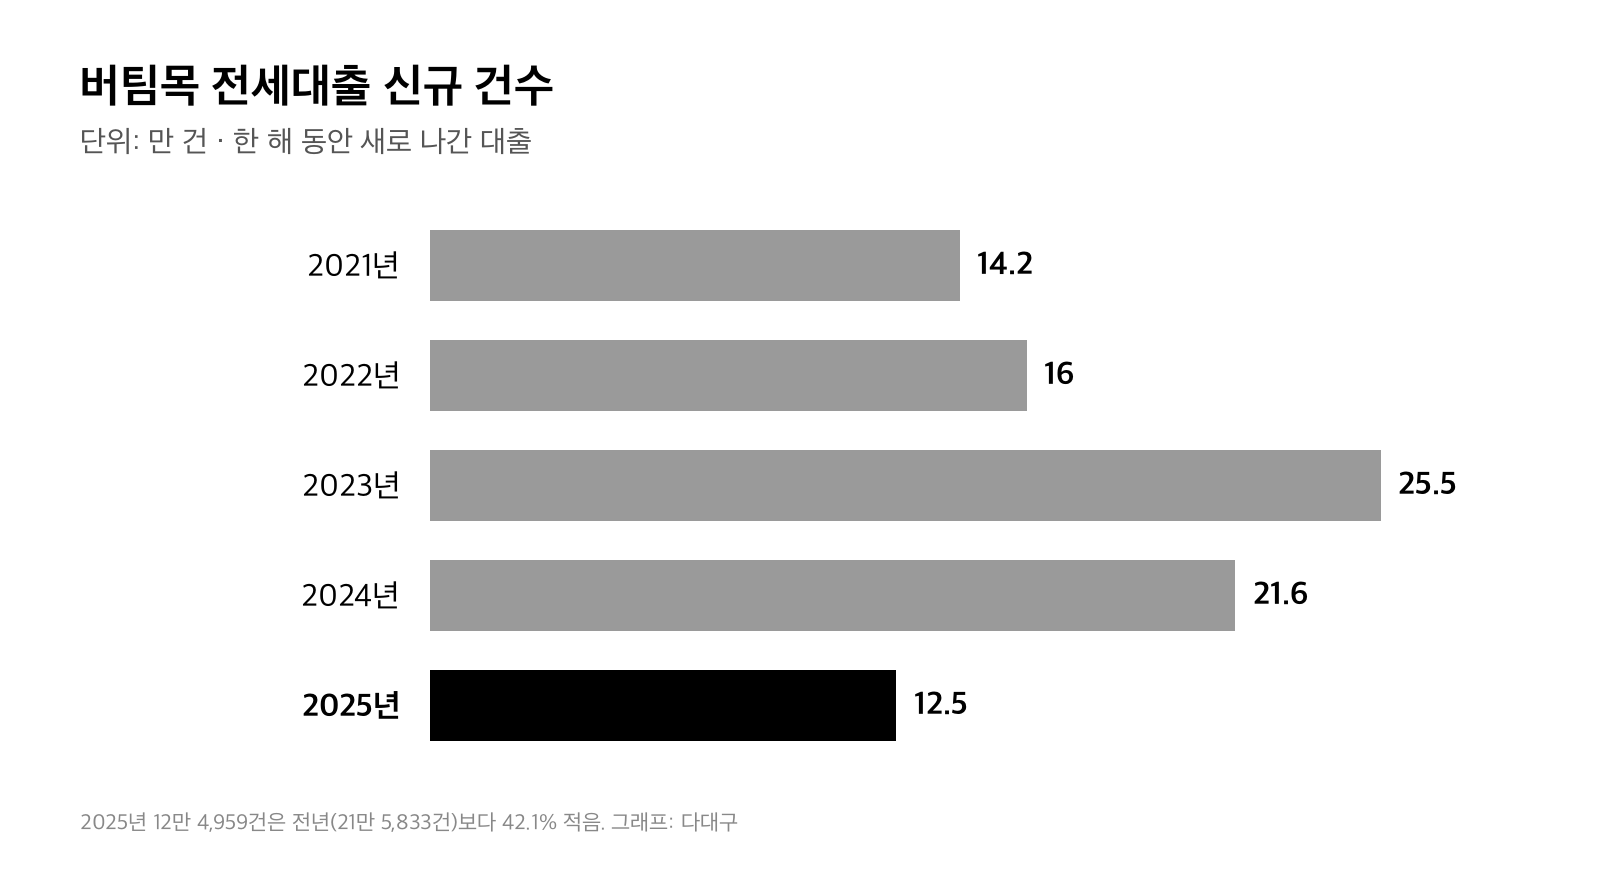
주택도시보증공사가 국회에 낸 자료로는 버팀목 신규 건수가 2023년 25만 5,441건에서 2024년 21만 5,833건, 2025년 12만 4,959건으로 줄었습니다. 대출 금액도 2024년 24조 7,902억 원에서 2025년 13조 5,041억 원으로 45.5% 줄었습니다.
같은 기간 조건은 세 번 바뀌었습니다. 2025년 3월 수도권 금리가 0.2%포인트 올랐고, 6월 대책으로 정책대출 공급계획이 25% 줄었으며, 6월 28일 계약분부터 한도가 깎였습니다. 국토교통부는 금리를 올린 이유로 기금대출과 시중금리의 차이를 1%포인트 안쪽으로 유지해야 한다는 원칙을 들었습니다.
정책 대출이 시장에 주는 영향도 연구로 확인됩니다. 오민준·서진호 연구팀이 2025년 주택금융연구에 낸 분석에서는 전세자금대출 보증 공급이 늘수록 전세가격과 매매가격 상승률이 모두 유의하게 높아졌고, 매매가격 쪽 영향이 더 컸습니다. 공급을 줄이는 쪽의 근거로 읽을 수 있는 결과입니다.
저는 지금 버팀목이 줄어든 원인이 금리보다 한도와 상한 쪽에 더 있다고 봅니다. 은행과의 금리 차이는 2026년 9월 기준 여전히 1%포인트를 넘지만, 서울 중위 전세가 보증금 상한을 넘으면서 대상이 되는 집 자체가 줄었기 때문입니다.
5. 신청 순서와 서류
신청은 주택도시기금의 비대면 신청 사이트인 기금e든든(enhuf.molit.go.kr)이나 우리·신한·국민·농협·하나·대구·부산은행 지점에서 합니다. 부산·대구 쪽 은행은 신청인 주소지와 지점이 그 권역일 때만 받습니다.
순서는 대출 조건 확인, 대출 신청, 주택도시보증공사 자산심사, 결과 문자 통지, 은행 서류 제출과 소득·담보 심사, 승인과 실행입니다. 기금e든든으로 신청했어도 보증 신청은 은행 영업점에 가서 따로 해야 합니다.
서류는 신분증, 주민등록등본, 건강보험자격득실확인서, 소득금액증명원이나 원천징수영수증, 확정일자를 받은 임대차계약서 사본, 임차주택 등기사항전부증명서입니다. 신청은 잔금일과 전입일 가운데 빠른 날부터 3개월 안에 해야 하고, 계약 때 보증금의 5% 이상을 낸 상태여야 합니다.
앞서 다룬 전세사기 최우선변제 글처럼 전세는 대출보다 보증금을 지키는 일이 먼저입니다. 등기사항전부증명서는 대출 서류이기도 하니, 받을 때 선순위 근저당부터 확인해 두는 편이 좋습니다.
6. 내 금리와 아끼는 돈 계산하는 법
먼저 부부합산 연소득이 5천만 원 이하(2자녀·다자녀 6천만 원, 신혼 7천 5백만 원)이고 부부합산 순자산이 3억 4,500만 원 이하인지 봅니다. 순자산 기준은 2026년 1월 1일 접수분부터 3억 3,700만 원에서 올랐습니다.
그다음 소득과 보증금으로 1절의 금리를 찾고, 자녀 우대를 뺍니다. 빌릴 금액에 ‘4.57 − 내 금리’를 곱하고 100으로 나누면 은행 대비 1년 동안 아끼는 이자가 나옵니다. 1억 원을 연 2.9%로 빌리면 1억 원 × 1.67 ÷ 100으로 1년 167만 원입니다.
연장 때는 금리가 다시 정해집니다. 그때 소득 기준을 넘었으면 그 보증금 구간 최고 금리에 0.3%포인트를 더하고, 대출금의 10% 이상을 갚지 않았으면 0.2%포인트를 더 올립니다. 2년마다 10%씩 미리 갚아 두는 것이 연장 금리를 지키는 가장 쉬운 방법입니다.
참고 논문: 오민준·서진호(2025), ‘전세자금대출 보증 공급 확대의 전세가격 및 주택매매가격 영향 분석’, 주택금융연구 9(2)
본문 그래프 2점은 주택도시기금 고시 금리, 한국은행 경제통계시스템, 주택도시보증공사 자료를 바탕으로 다대구가 직접 계산·작성했습니다.