임플란트 건강보험은 만 65세 이상이면 평생 2개까지 적용되고, 본인부담은 30%입니다. 2026년 수가로 치과의원에서 1개를 하면 본인부담이 약 43만~46만 원, 2개면 약 86만~92만 원입니다(다대구 계산).
그런데 2018년 7월 본인부담률을 50%에서 30%로 낮출 때 보건복지부가 설명한 1개 본인부담은 약 37만 원이었습니다. 8년 사이 다시 40만 원대로 올라온 이유는 수가 단가입니다. 임플란트 상대가치점수는 2014년 급여를 시작한 뒤 12년째 그대로인데, 점수당 단가가 해마다 올랐습니다.
저는 65세 임플란트 건강보험이 ‘30%’라는 비율보다 ‘언제 시작하느냐’가 더 중요한 제도라고 봅니다. 이 글은 임플란트 건강보험 적용 나이와 가격을 2026년 고시로 다시 계산하고, 2027년부터 바뀌는 무치악 지원과 놓치기 쉬운 규칙까지 정리했습니다.
1. 임플란트 건강보험 적용 나이 65세, 평생 2개·본인부담 30%
65세 이상 임플란트 건강보험은 치아가 일부 남은 부분무치악 어르신에게 임플란트 2개까지 건강보험을 적용하는 제도입니다. 위아래 턱 구분 없이 평생 2개입니다.
건강보험 가입자·피부양자는 30%를 냅니다. 차상위 희귀난치는 10%, 차상위 만성질환은 20%, 의료급여 1종 10%, 2종 20%입니다.
대상은 단계적으로 넓어졌습니다. 2014년 7월 1일 만 75세 이상, 본인부담 50%로 시작했습니다.
2015년 7월 70세 이상, 2016년 7월 65세 이상으로 내려왔습니다. 2018년 7월 1일 본인부담이 30%로 낮아졌고, 2025년 2월 1일부터는 보철 재료에 지르코니아 크라운도 급여가 됩니다.
‘1년에 2개’로 아는 사람도 있는데요. 국민건강보험공단 안내는 분명히 ‘평생 2개’입니다. 2개를 다 쓰고 나면 세 번째부터는 비급여 가격을 그대로 냅니다.
2. 임플란트 건강보험 적용 가격, 1개 본인부담 약 43만~46만 원
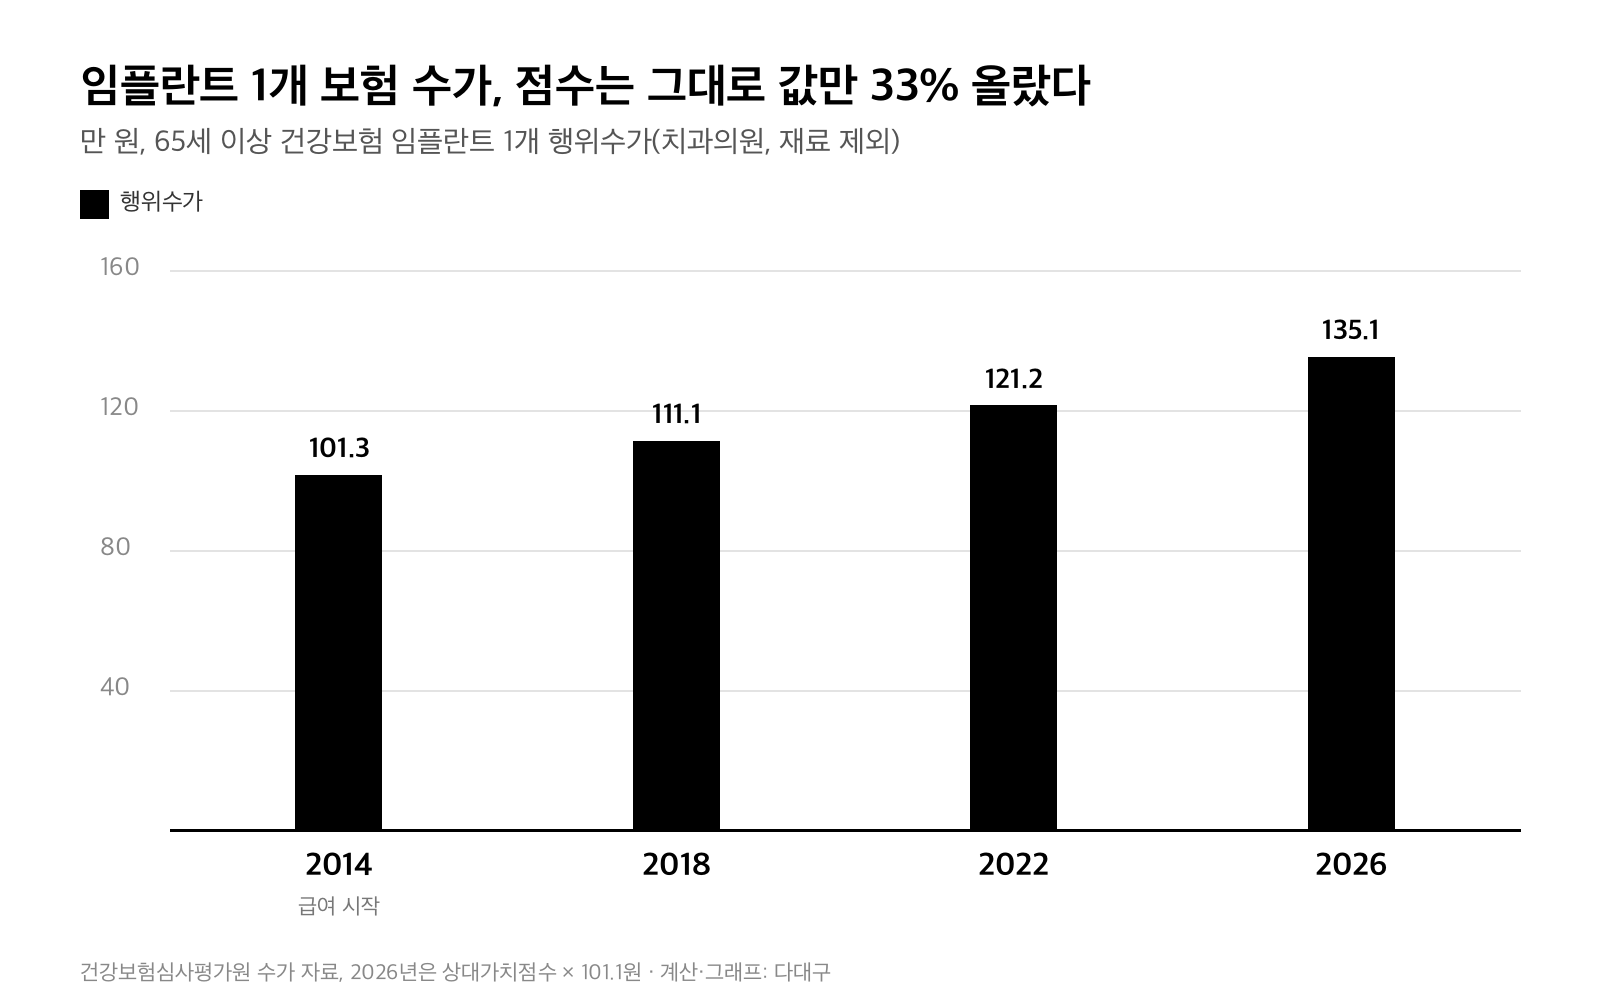
임플란트 보험 수가는 진단(10%), 고정체 식립(43%), 보철(47%) 세 단계로 나뉩니다. 2026년 수가 자료에서 치과의원 점수를 더하면 13,363.52점입니다. 여기에 2026년 치과 단가 101.1원을 곱하면 행위수가는 1개 135만 1,040원입니다(다대구 계산).
여기에 고정체·지대주 재료비를 따로 냅니다. 국민건강보험공단 2022년 안내의 재료 상한금액 8만 5,640원~18만 9,270원을 넣으면 총액은 143만 6,680원~154만 310원입니다.
30%를 곱하면 1개 본인부담이 약 43만 1천~46만 2천 원, 평생 2개면 약 86만~92만 원입니다. 2026년 재료 상한금액 원문은 이번에 확인하지 못해 2022년 값을 넣었습니다.
12년 흐름을 보면 상대가치점수는 그대로입니다. 2014년 심사평가원 안내의 치과의원 단계별 점수와 2026년 수가 자료의 점수가 같습니다. 바뀐 것은 점수당 단가뿐이고, 그 결과 행위수가는 2014년 101만 2,960원에서 2026년 135만 1,040원으로 33.4% 올랐습니다.

본인부담으로 바꿔 보면 2014년 50%일 때 약 57만 원, 2018년 30%로 낮춘 직후 약 37만 원, 2026년 약 43만 원입니다. 비율 인하로 20만 원을 줄였는데 단가 인상이 그중 6만 원을 되돌린 셈입니다. 2027년 치과 단가는 2.6% 더 오르기로 해서, 내년이면 1개 본인부담이 44만 원 안팎이 될 것으로 저는 봅니다.
비교할 숫자가 하나 더 있습니다. 심평원이 2026년 9월 공개한 비급여 임플란트 평균 가격은 치과의원 114만 원, 전체 118만 1천 원이었습니다.
급여 총액보다 낮아 보이지만, 비급여 공개 가격에 재료와 보철이 어디까지 들어가는지 정의가 달라 “보험이 더 비싸다”고 단정할 수는 없습니다. 다만 2개를 넘기는 세 번째부터는 이 비급여 가격 100만 원대를 내 돈으로 낸다는 점은 분명합니다.
3. 65세 생일 하루 전 시작하면 전부 비급여, 틀니와 비교하면
가장 많이 놓치는 규칙은 나이를 보는 날짜입니다. 공단 질의응답 자료에 따르면 65세 여부는 시술을 시작한 날, 즉 1단계 진단일 기준입니다.
만 64세에 1·2단계를 비급여로 하고 3단계를 65세에 해도 급여가 되지 않습니다. 나중에 소급해 주지도 않습니다.
그래서 65세 생일이 몇 달 남았다면 진료를 미루는 쪽이 이득입니다. 다대구 계산으로 1개 행위·재료 총액이 약 144만 원이니, 생일 전에 시작하면 본인부담 약 43만 원 대신 비급여 가격을 전부 내게 됩니다. 진행 중에 다른 치과로 옮기는 것도 폐업 같은 예외가 아니면 원칙적으로 안 됩니다.
같은 잣대로 노인 틀니와 견주면, 레진상 완전틀니는 한 턱에 2026년 치과의원 기준 약 137만 1천 원, 본인부담 약 41만 1천 원입니다.
부분틀니는 약 166만 9천 원, 본인부담 약 50만 1천 원이고 둘 다 7년에 1번입니다. 임플란트 1개 본인부담이 완전틀니 한 턱과 비슷하다는 점에서, 저는 두 제도가 이제 거의 같은 가격대로 경쟁한다고 봅니다.
실제로 이용도 그쪽으로 움직였습니다. 치의신보가 인용한 심평원 분석으로 65세 이상 임플란트 환자는 2016년 약 42만 9천 명에서 2022년 약 80만 5천 명으로 87.6% 늘었고, 같은 기간 65세 이상 틀니 환자는 33만 3천 명에서 26만 5천 명으로 줄었습니다. 부분틀니와 임플란트는 함께 받을 수 있습니다.
4. 이용률 4.9%에서 출발한 제도, 의료급여 어르신은 절반만 썼다
류재인·전지은 연구팀이 2019년 대한치과의사협회지에 낸 논문은 공단 자료로 급여 이용률을 계산했습니다. 대상 노인 가운데 이용한 비율은 2014년 1.2%, 2015년 3.2%, 65세로 내려온 2016년 4.9%였습니다. 2016년 의료급여 수급자의 이용률은 2.6%로 직장가입자 5.0%의 절반이었습니다.
본인부담 10~20%인 의료급여 어르신이 덜 쓴다는 결과는 돈 말고도 장벽이 있다는 뜻입니다. 연구팀도 “필요한 환자에게 적절히 제공되는지 깊은 논의가 필요하다”고 적었습니다. 차상위 계층은 임플란트에 본인부담상한제가 적용되지 않는다는 점도 공단 안내에 따로 적혀 있습니다.
재정 쪽 경고도 있습니다. 김해동 연구팀이 2025년 보건행정학회지에 낸 논문은 2012~2023년 청구 자료를 분석했습니다.
본인부담률 인하와 연령 확대가 이용을 크게 늘렸고, 수가 인상이 고령화보다 단기적으로 재정에 더 큰 부담이 됐다는 결론입니다. 치과의원 보험 임플란트 청구액은 2020년 약 8,634억 원에서 2024년 약 1조 870억 원으로 늘었는데, 2024년에는 건수가 줄고 금액만 늘었습니다.
2026년 10월 16일 국정감사에서는 진료 없이 임플란트 급여가 등록된 사례가 나왔습니다. 공단이 넉 달 가까이 취소하지 않았다는 지적도 함께였습니다. 저는 등록 관리가 2027년 무치악 확대 전에 먼저 손봐야 할 부분이라고 봅니다.
5. 2027년부터 치아 없는 어르신도 2개, 신청은 치과에서 시작한다
건강보험정책심의위원회는 2026년 9월 8일 만 65세 이상 완전 무치악 어르신도 임플란트 2개를 지원하기로 결정했습니다. 지금은 치아가 하나도 없으면 전체가 비급여입니다.
정부는 한 해 약 7만 명이 1인당 약 228만 원을 덜 낼 것으로 추계했습니다. 시행일은 ‘2027년 1월’과 ‘2027년 상반기’로 보도가 엇갈려 고시를 확인해야 합니다.
신청은 치과에서 시작합니다. 치과에서 급여 대상 판정을 받으면 치과가 대신 공단에 등록을 신청하고, 공단 등록이 끝난 뒤 1단계부터 시술합니다.
의료급여 수급권자는 시·군·구에서만 등록할 수 있습니다. 문의는 공단 고객센터 1577-1000입니다.
의료급여 본인부담 기준은 앞서 다룬 기초생활수급자 생계급여 기준 글에서 자격부터 확인할 수 있습니다. 임플란트 외에 한 해 의료비가 많이 나왔다면 건강보험 환급금 직접 신청 글도 함께 볼 만합니다.
65세 임플란트 건강보험의 30%는 단가가 오를 때마다 금액이 따라 오르니, 평생 2개를 언제 어디에 쓸지 정하는 일이 비율보다 내 돈을 더 크게 바꾼다고 저는 봅니다.
참고 논문: 류재인·전지은(2019), ‘노인의 치과임플란트 건강보험 급여 이용률 현황’, 대한치과의사협회지 57(9) · 김해동·오경선·남지형·신재용(2025), ‘고령화 시대, 치과임플란트 보장성 확대의 건강보험 재정 영향 분석’, 보건행정학회지 35(2).
본문 그래프 2점은 다대구가 건강보험심사평가원 수가 자료와 보건복지부·국민건강보험공단 안내 숫자로 직접 계산·작성했습니다. 대표 이미지는 다대구가 만든 그림입니다.