연금저축과 IRP에 1년 900만 원을 채우면 세금이 118만 8,000원(공제율 13.2%)에서 148만 5,000원(16.5%)까지 줄어듭니다. 그런데 중도해지하면 공제받은 납입금에 16.5%를 다시 떼어, 13.2% 구간은 받은 공제보다 29만 7,000원을 더 내게 됩니다(다대구 계산).
연금계좌 세액공제는 계산이 끝난 세금에서 직접 빼 주는 공제라 효과가 눈에 잘 보입니다. 해마다 12월이면 IRP에 돈을 몰아 넣는 사람이 늘어나는 이유인데요.
이 공제는 세금을 없애 주기보다 나중으로 미뤄 주는 제도에 가깝습니다. 넣을 때 깎아 준 세금을 꺼낼 때 다시 걷기 때문입니다.
국세청과 금융감독원 안내로 한도와 세율을 확인하고, 넣을 때 받는 공제와 꺼낼 때 내는 세금을 같은 900만 원 기준으로 계산했습니다. 특정 금융회사나 상품을 권하는 글은 아닙니다.
1. 한도는 연금저축 600만 원, IRP까지 합쳐 900만 원입니다
세액공제를 받을 수 있는 납입액은 연금저축계좌 600만 원, 퇴직연금계좌(IRP, DC형 본인 추가 납입분)를 합쳐 900만 원입니다.
연금저축에 600만 원, IRP에 300만 원을 넣으면 900만 원을 다 채웁니다. IRP에만 900만 원을 넣어도 됩니다. 반대로 연금저축에 900만 원을 넣으면 600만 원까지만 공제 대상입니다.
검색하다 보면 연금저축 400만 원, 합산 700만 원이라는 옛 한도를 아직 자주 만납니다. 국세상담센터 문답 일부에도 그 기준이 남아 있지만, 지금 국세청 연금계좌 안내의 한도는 600만 원과 900만 원입니다. 숫자가 다르면 게시 날짜부터 확인하는 게 좋습니다.
DC형 퇴직연금에 회사가 넣어 주는 사용자부담금은 빠집니다. 퇴직금을 IRP로 옮겨 세금을 미룬 이연퇴직소득과, 연금계좌끼리 옮긴 금액도 새 납입으로 보지 않습니다.
ISA 만기 잔액을 연금계좌로 옮기면 옮긴 금액의 10%, 최대 300만 원까지 한도가 더 늘어납니다. 이 추가 한도는 옮긴 해에만 적용됩니다.
2. 공제율은 총급여 5,500만 원에서 갈립니다
공제율은 근로소득만 있다면 총급여 5,500만 원(종합소득금액 4,500만 원) 이하 15%, 초과 12%입니다. 지방소득세를 더하면 16.5%와 13.2%입니다.
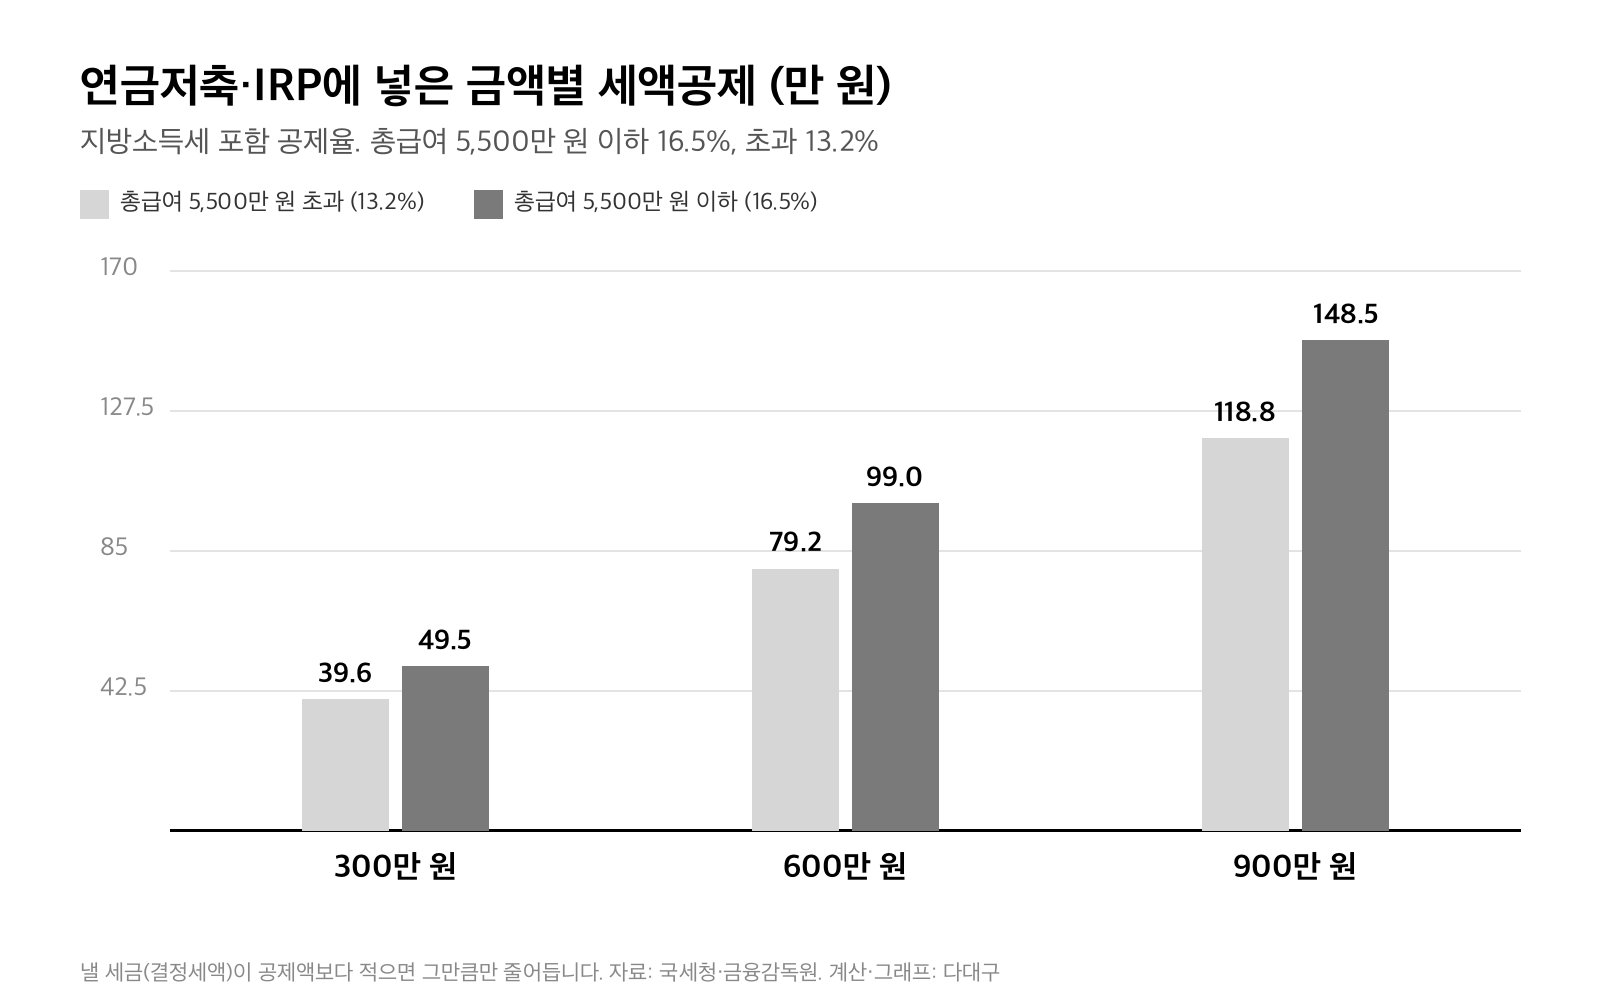
300만 원을 넣으면 39만 6,000원 또는 49만 5,000원, 600만 원이면 79만 2,000원 또는 99만 원, 900만 원이면 118만 8,000원 또는 148만 5,000원이 줄어듭니다(다대구 계산).
공제는 내가 낼 세금에서 빼는 방식입니다. 결정세액이 공제액보다 적으면 그만큼만 줄고, 남는 공제는 돌려받지 못합니다.
총급여가 낮아 다른 공제만으로 낼 세금이 거의 없다면, 900만 원을 넣어도 줄어드는 세금은 그 낼 세금이 상한입니다. 내 결정세액은 앞서 다룬 연말정산 미리보기 글의 방법으로 먼저 확인하는 편이 좋습니다.
3. 중도해지하면 13.2% 구간은 받은 공제보다 더 냅니다
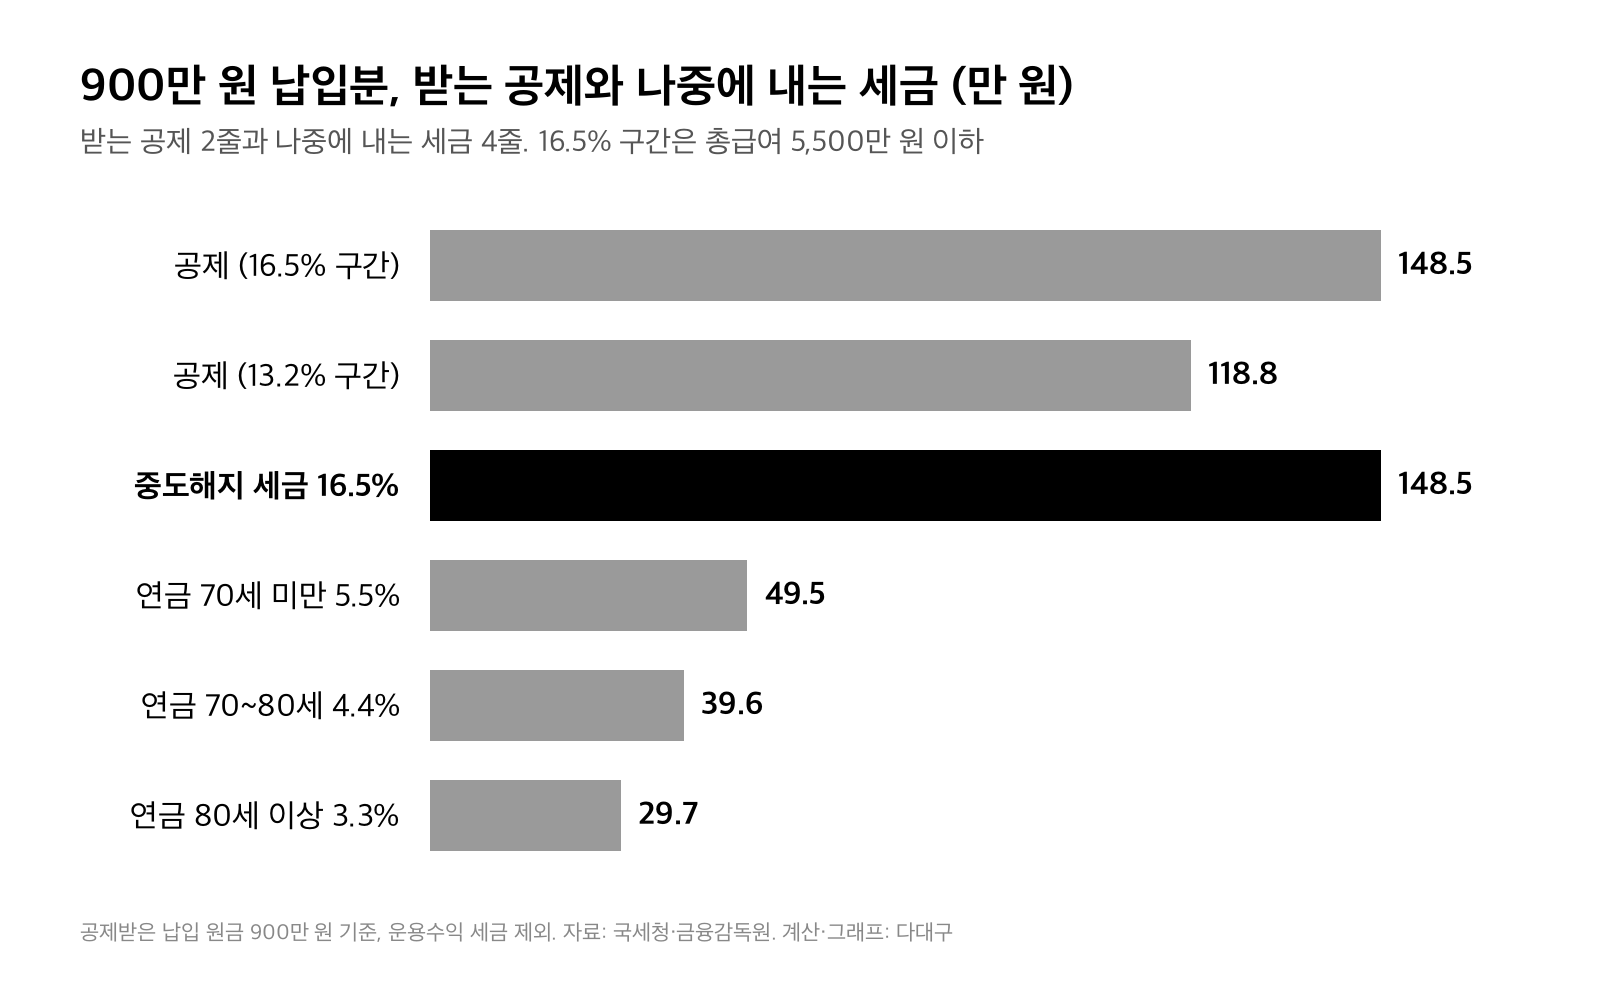
연금이 아닌 방식으로 꺼내면 세액공제를 받았던 납입금과 운용수익에 기타소득세 16.5%(지방소득세 포함)를 떼고 끝납니다. 해지한 해에 넣은 돈은 그해 공제도 받지 못합니다.
900만 원 납입분이라면 해지할 때 148만 5,000원을 냅니다. 16.5% 구간은 받은 공제와 같아 본전이고, 13.2% 구간은 받은 118만 8,000원보다 29만 7,000원을 더 냅니다(다대구 계산).
천재지변, 사망, 해외 이주, 질병, 파산, 금융기관 영업정지 같은 부득이한 사유라면 연금소득으로 보고 3.3~5.5%만 뗍니다.
저는 이 계산 때문에 총급여 5,500만 원을 넘는 사람일수록 “몇 년 안에 쓸 수도 있는 돈”은 연금계좌에 넣지 않는 편이 낫다고 봅니다. 공제율은 낮고 해지 때 세율은 같아서, 중간에 꺼내는 순간 손해가 확정되기 때문입니다.
4. 연금으로 받으면 3.3~5.5%만 냅니다
만 55세 이후, 가입 5년이 지난 뒤, 해마다 정해진 연금수령한도 안에서 꺼내면 연금소득세를 냅니다. 금융감독원 안내로 확정형 기준으로 받는 나이가 70세 미만이면 5.5%, 70~80세 미만 4.4%, 80세 이상 3.3%입니다.
900만 원 납입분이라면 70세 전에 받을 때 49만 5,000원, 80세 이후라면 29만 7,000원입니다. 16.5% 구간에서 148만 5,000원을 공제받았다면 받는 나이에 따라 99만~118만 8,000원의 세금이 줄어든 셈입니다(다대구 계산).
퇴직금을 IRP로 옮겨 둔 이연퇴직소득이 계좌에 있다면 가입 5년 요건은 따지지 않습니다. 부득이한 사유로 꺼낸 돈은 연금수령한도 계산에 넣지 않습니다.
연금수령한도는 계좌 평가액을 (11 – 연금수령연차)로 나눈 값의 120%입니다. 한 해에 한도를 넘겨 꺼내면 넘는 부분은 16.5%가 붙으니, 연금으로 받을 때도 나눠 받는 기간을 길게 잡는 것이 흔히 쓰는 방법입니다.
이 공제의 실익은 넣을 때보다 꺼낼 때 정해집니다. 55세 이후까지 묶어 둘 수 있는 돈인지가 납입액을 정하는 첫 기준입니다.
5. 같은 500만 원을 다른 곳에 넣으면
국세청은 지난해 연말정산 미리보기 안내에서 연봉 5,000만 원 근로자가 만기 예금 500만 원을 어디에 넣을지 비교하는 예시를 들었습니다. 이 예시를 지방소득세까지 넣어 다시 계산했습니다.
연금저축에 500만 원을 넣으면 세액공제라 500만 원의 16.5%인 82만 5,000원이 줄어듭니다. 주택청약종합저축은 공제 한도 300만 원의 40%인 120만 원이 소득공제되고, 세율 16.5%를 곱하면 19만 8,000원입니다.
같은 500만 원이라도 세액공제인 연금계좌가 소득공제인 청약저축보다 네 배 넘게 세금을 줄입니다(다대구 계산). 세액공제는 세금에서 바로 빼고, 소득공제는 세금을 매길 소득을 줄인 뒤 세율을 곱하기 때문입니다.
묶이는 기간은 다릅니다. 국세청은 연금계좌를 연금 외로 꺼내면 기타소득세를, 청약저축은 가입 5년 안에 해지하면 6% 가산세를 물린다고 함께 안내했습니다. 연금계좌만 55세 이후까지 기다려야 혜택이 남습니다.
6. 연말에 넣기 전에 확인할 것
공제는 그해 납입한 금액만 그해 세금에서 빼 줍니다. 2026년 공제를 받으려면 2026년 안에 입금이 끝나야 하고, 연말 이체 처리 시간은 금융회사마다 다르니 미리 확인해야 합니다.
연말에 한꺼번에 넣어도 공제 금액은 1월부터 나눠 넣은 것과 같습니다. 다만 IRP를 새로 연다면 계좌 개설과 첫 입금에 시간이 걸릴 수 있어, 12월 마지막 주로 미루지 않는 편이 흔히 권하는 방법입니다.
먼저 올해 이미 넣은 금액을 금융회사 앱에서 확인하고 600만 원, 900만 원 한도까지 남은 금액을 계산합니다. 회사가 넣어 주는 DC 부담금은 이 합계에 넣지 않습니다.
지난해 한도를 넘게 넣어 공제받지 못한 금액이 있다면, 금융회사에 신청해 올해 납입한 금액으로 바꿔 공제받을 수 있습니다. 국세상담센터 안내로는 그 금액을 연금계좌에서 먼저 꺼냈다가 신청일에 다시 넣은 것으로 보고 공제합니다. 넘친 돈이 버려지는 것은 아닙니다.
연금저축(신탁·보험)과 IRP 안의 예금은 일반 예금과 별도로 예금자보호를 받습니다. 한도 계산은 앞서 다룬 예금자보호 한도 1억 원 글에 정리했고, 함께 챙길 카드 공제는 신용카드 소득공제 글에 있습니다.
출처: 국세청 (연금계좌 세액공제, 2026.11.6 확인), 국세청 국세상담센터 (연금계좌 세액공제 Q&A), 금융감독원 (연금저축 세액공제), 금융감독원 (연금수령)
본문 그래프 2점은 국세청·금융감독원 안내 세율로 다대구가 직접 계산·작성했습니다. 대표 이미지: 다대구 생성 이미지.